Blog

  • Le Borse europee frenano vicino ai record mentre le tensioni su Hormuz e il petrolio mettono alla prova il rally dell’AI: DAX, CAC, FTSE100

    Le Borse europee frenano vicino ai record mentre le tensioni su Hormuz e il petrolio mettono alla prova il rally dell’AI: DAX, CAC, FTSE100

    Le Borse europee hanno oscillato intorno alla parità vicino ai massimi storici, mentre le rinnovate tensioni in Medio Oriente e un nuovo rialzo dei prezzi del petrolio hanno frenato lo slancio dei mercati. Intanto, una stagione degli utili particolarmente volatile ha aumentato l’attenzione sulle elevate valutazioni del settore tecnologico e dell’intelligenza artificiale.

    L’indice paneuropeo Stoxx Europe 600 è rimasto pressoché invariato, mantenendosi appena sotto i suoi massimi storici. I titoli energetici hanno sovraperformato mentre il greggio è salito ai livelli più alti dal 31 luglio, mentre i produttori di beni strumentali, i media e i fornitori tecnologici sono rimasti indietro.

    I negoziati su Hormuz mantengono alta la cautela

    L’andamento contenuto dei mercati europei riflette la crescente sensibilità degli investitori agli sviluppi riguardanti lo Stretto di Hormuz.

    Le azioni hanno ripetutamente reagito in modo positivo alle prime notizie su possibili progressi nei negoziati diplomatici nel Golfo, salvo poi vedere riemergere rapidamente il rischio geopolitico quando le discussioni hanno incontrato nuovi ostacoli politici.

    L’ultima battuta d’arresto è arrivata dopo la risposta del presidente degli Stati Uniti Donald Trump a una bozza di proposta iraniana con l’Oman riguardante nuove coordinate di transito attraverso lo Stretto di Hormuz.

    Trump ha chiesto condizioni più stringenti, tra cui il pagamento da parte di Teheran di compensazioni finanziarie dirette per le vite perse in conflitti regionali, attacchi e proteste. La posizione più dura rappresenta un’escalation retorica che potrebbe complicare gli sforzi di mediazione portati avanti da Muscat e Qatar.

    Il Brent si è successivamente avvicinato ai massimi di diverse settimane, superando gli $84 al barile, aggiungendo un ulteriore elemento di incertezza per gli investitori europei.

    Il rialzo del petrolio aumenta le pressioni durante la stagione degli utili

    L’aumento dei costi energetici arriva mentre i mercati stanno già affrontando una forte volatilità sui singoli titoli durante la stagione dei risultati del secondo trimestre.

    Nel complesso, gli utili societari europei hanno prodotto risultati superiori alle attese, con sanità, infrastrutture energetiche e difesa tra i settori che hanno fornito maggiore sostegno.

    Le società tecnologiche e i fornitori industriali, tuttavia, sono sottoposti a un esame più rigoroso. Risultati contrastanti da parte di importanti gruppi globali dell’hardware hanno provocato forti oscillazioni lungo le catene di fornitura dei semiconduttori.

    Anche l’atteggiamento degli investitori verso la spesa per l’intelligenza artificiale sta diventando più selettivo. I mercati mostrano una crescente riluttanza a premiare ingenti programmi di investimento nelle infrastrutture AI quando manca una chiara visibilità sui tempi necessari affinché tali investimenti si traducano in ricavi.

    Questo cambiamento sta aumentando la pressione sul settore tecnologico, uno dei principali motori del rally azionario di quest’anno.

    Gli investitori attendono i dati sull’inflazione USA

    Le rapide rotazioni settoriali stanno rendendo il contesto più complesso per i gestori di fondi, chiamati a bilanciare i rischi inflazionistici legati all’aumento dei prezzi energetici con i segnali di rallentamento della crescita economica globale.

    L’attenzione si concentra ora sull’indice dei prezzi al consumo degli Stati Uniti, in pubblicazione mercoledì.

    Dopo l’inaspettata contrazione dell’occupazione statunitense della scorsa settimana, gli investitori cercano indicazioni più chiare sul fatto che l’inflazione di fondo stia rallentando abbastanza da consentire alle banche centrali negli Stati Uniti e in Europa di mantenere invariata la politica monetaria durante l’autunno.

    Finché non emergerà maggiore chiarezza sull’inflazione e sulla navigazione attraverso lo Stretto di Hormuz, i mercati azionari europei potrebbero rimanere particolarmente sensibili alle notizie geopolitiche, ai prezzi dell’energia e ai risultati societari.
  • Italian Sea Group balza di oltre l’8% mentre l’interesse di Baglietto alimenta le attese su possibili operazioni

    Italian Sea Group balza di oltre l’8% mentre l’interesse di Baglietto alimenta le attese su possibili operazioni

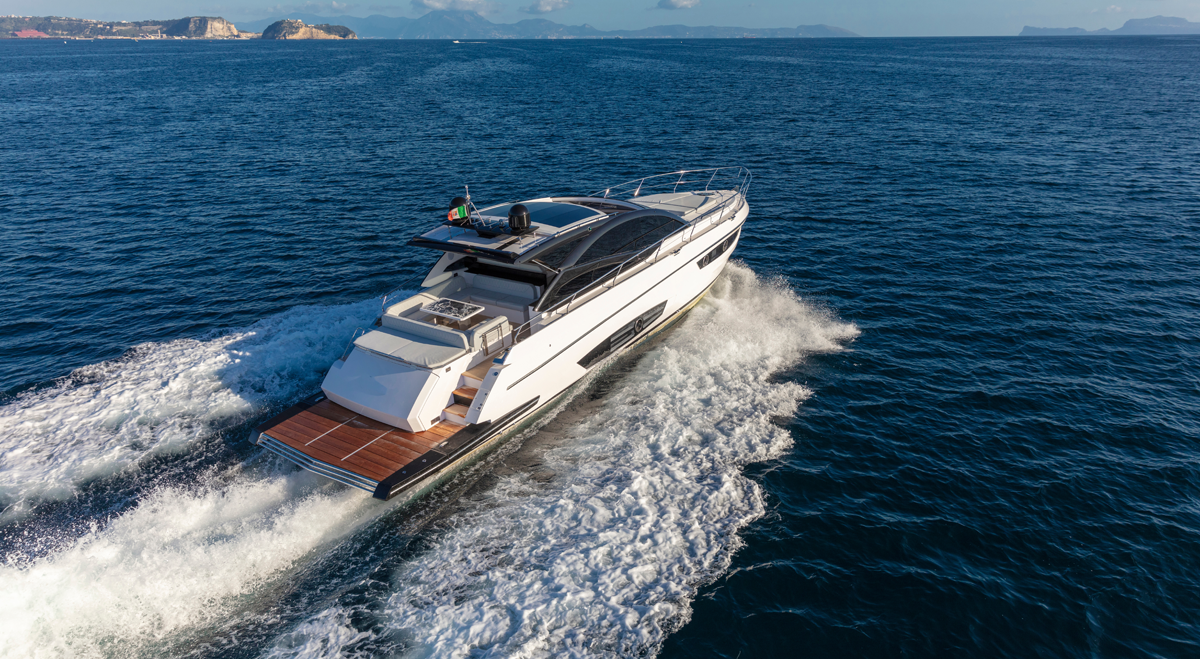
    Le azioni di The Italian Sea Group Srl (BIT:TISG) hanno registrato un forte rialzo martedì dopo le indiscrezioni secondo cui il costruttore italiano di yacht Baglietto potrebbe essere interessato ad alcuni asset della società, alimentando le aspettative del mercato su potenziali operazioni mentre il produttore di yacht di lusso affronta le proprie difficoltà finanziarie.

    Le azioni sono salite dell’8,3% a €1,36, raggiungendo il livello più alto dal 16 giugno. Il più ampio indice FTSE Italia All-Share ha guadagnato lo 0,2%.

    Baglietto interessata al cantiere di La Spezia

    Recenti indiscrezioni della stampa italiana hanno indicato Baglietto come potenziale soggetto interessato al cantiere di La Spezia di The Italian Sea Group, che TISG sta valutando di vendere nell’ambito delle iniziative volte ad affrontare la propria situazione finanziaria.

    La struttura, precedentemente gestita da Perini Navi, si trova nel distretto nautico di La Spezia e potrebbe offrire a Baglietto ulteriore capacità produttiva.

    Il possibile interesse arriva mentre TISG porta avanti un processo di ristrutturazione dopo l’aumento delle perdite e delle pressioni sulla liquidità.

    La società ha presentato domanda per accedere al quadro italiano previsto per la ristrutturazione, con l’obiettivo di preservare la continuità aziendale mentre valuta le opzioni strategiche relative ai propri asset.

    Le pressioni finanziarie restano significative. TISG ha oltre €154 milioni di debiti bancari, mentre i suoi bilanci mostravano un patrimonio netto negativo superiore a €380 milioni alla fine del 2025.

    Altri costruttori di yacht collegati agli asset di TISG

    Baglietto non è l’unico operatore del settore ad essere stato associato a un possibile interesse per gli asset di TISG.

    Recenti indiscrezioni hanno indicato anche Sanlorenzo, Ferretti Group e Azimut|Benetti come potenziali soggetti interessati alla struttura di La Spezia. Tuttavia, le notizie hanno descritto questi sviluppi come manifestazioni di interesse o speculazioni di mercato, piuttosto che come trattative confermate.

    Il mese scorso, la presidente di Azimut|Benetti Giovanna Vitelli ha dichiarato che la sua società sarebbe pronta a valutare l’acquisizione di alcuni asset di TISG qualora emergessero le condizioni appropriate, evidenziando il potenziale valore strategico dei siti industriali del gruppo.

    La ristrutturazione resta centrale per le prospettive di TISG

    Il rialzo delle azioni di martedì arriva dopo il forte calo registrato all’inizio dell’anno, mentre gli investitori reagivano alle difficoltà finanziarie e di governance della società.

    I materiali pubblicati sul sito dedicato alle relazioni con gli investitori di TISG indicano che il gruppo sta attuando misure finalizzate a preservare la continuità aziendale mentre prosegue il processo di ristrutturazione.

    Anche la governance societaria resterà sotto osservazione, con gli azionisti chiamati a nominare un nuovo consiglio di amministrazione durante un’assemblea prevista per settembre.

    Per gli investitori, il possibile interesse per il sito di La Spezia offre una potenziale strada per monetizzare gli asset, ma l’elevato indebitamento, il patrimonio netto negativo e la ristrutturazione in corso restano elementi centrali finché eventuali operazioni non andranno oltre le semplici manifestazioni di interesse.

  • Borse USA verso un avvio prudente in attesa dei dati chiave sull’inflazione: Dow Jones, S&P, Nasdaq, Wall Street, Futures

    Borse USA verso un avvio prudente in attesa dei dati chiave sull’inflazione: Dow Jones, S&P, Nasdaq, Wall Street, Futures

    I futures sugli indici azionari statunitensi indicavano un’apertura sostanzialmente invariata lunedì, con gli investitori poco propensi ad assumere posizioni importanti dopo il forte rally della scorsa settimana e in vista dei dati sull’inflazione attesi nei prossimi giorni.

    Con pochi appuntamenti rilevanti nel calendario economico statunitense di lunedì, gli operatori potrebbero concentrarsi sulla recente avanzata di Wall Street, dopo che venerdì l’S&P 500 ha registrato un nuovo massimo storico in chiusura.

    L’attenzione si sta ora spostando sui prossimi dati sull’inflazione statunitense, che potrebbero influenzare le aspettative sulla prossima decisione della Federal Reserve in materia di tassi dopo i segnali di indebolimento emersi dal mercato del lavoro.

    “Le previsioni di consenso indicano una moderata attenuazione sia dell’inflazione complessiva sia di quella core, che, se confermata, rafforzerebbe l’idea che la Fed possa permettersi di rimanere paziente”, ha dichiarato Daniela Hathorn, Senior Market Analyst di Capital.com.

    Ha aggiunto: “Ciò probabilmente manterrebbe una pressione al ribasso sui rendimenti dei Treasury e fornirebbe ulteriore sostegno agli asset rischiosi.”

    Nasdaq guida il forte rialzo di Wall Street

    Le azioni statunitensi hanno guadagnato terreno durante la seduta di venerdì, con tutti e tre i principali indici che hanno chiuso in rialzo e l’S&P 500 che ha stabilito un nuovo record.

    Il Nasdaq, fortemente orientato verso il settore tecnologico, ha guadagnato 342,26 punti, pari all’1,3 percento, terminando la seduta a 26.690,62.

    L’S&P 500 è salito di 47,68 punti, o dello 0,6 percento, a 7.757,64, mentre il Dow Jones Industrial Average ha aggiunto 151,83 punti, pari allo 0,3 percento, chiudendo a 54.036,93.

    I rialzi hanno completato una settimana particolarmente positiva per le Borse statunitensi. Il Nasdaq è balzato del 5,2 percento nelle cinque sedute, mentre l’S&P 500 è avanzato del 3,6 percento e il Dow del 3 percento.

    Debole rapporto sul lavoro modifica le aspettative sui tassi

    Gran parte del sentiment positivo di venerdì è arrivato dopo che un rapporto del Dipartimento del Lavoro ha mostrato un’inaspettata contrazione dell’occupazione statunitense a luglio.

    I posti di lavoro non agricoli sono diminuiti di 23.000 unità durante il mese, dopo un incremento di appena 20.000 unità a giugno, rivisto al ribasso.

    Gli economisti avevano previsto un aumento di 88.000 posti di lavoro, rispetto alla crescita di 57.000 inizialmente comunicata per giugno.

    Sebbene i dati abbiano sollevato nuove preoccupazioni sulla salute del mercato del lavoro statunitense, gli investitori hanno interpretato la debolezza anche come un fattore in grado di ridurre la probabilità di un nuovo aumento dei tassi da parte della Federal Reserve il mese prossimo.

    Il tasso di disoccupazione ha fornito un segnale leggermente più incoraggiante, scendendo al 4,1 percento a luglio dal 4,2 percento di giugno. Gli economisti si aspettavano che rimanesse invariato.

    Oro e tecnologia guidano i rialzi settoriali

    Il cambiamento delle aspettative sui tassi di interesse ha contribuito alla forza di diversi comparti del mercato.

    I titoli minerari auriferi sono stati tra i migliori performer di venerdì grazie all’aumento del prezzo dell’oro, spingendo il NYSE Arca Gold Bugs Index in rialzo del 7,4 percento fino al livello di chiusura più alto da oltre due mesi.

    Anche i titoli dell’hardware informatico hanno registrato forti guadagni, con il NYSE Arca Computer Hardware Index in aumento del 4,4 percento.

    Il settore biotecnologico ha partecipato al rally, portando il NYSE Arca Biotechnology Index a guadagnare il 3,2 percento.

    Anche semiconduttori, settore immobiliare residenziale e software hanno registrato progressi significativi, insieme alla maggior parte degli altri principali comparti.

    Dopo il potente rally della scorsa settimana, tuttavia, gli investitori sembrano più prudenti in vista della seduta di lunedì. Con i dati sull’inflazione potenzialmente decisivi per le aspettative sulla prossima mossa della Federal Reserve, Wall Street potrebbe rimanere senza una direzione chiara fino a quando non emergeranno maggiori indicazioni sulle prospettive dei prezzi e della politica monetaria.

  • Borse europee contrastate mentre l’incertezza su Hormuz mantiene cauti gli investitori: DAX, CAC, FTSE100

    Borse europee contrastate mentre l’incertezza su Hormuz mantiene cauti gli investitori: DAX, CAC, FTSE100

    Le Borse europee hanno mostrato un andamento contrastato lunedì, con gli investitori ancora concentrati sull’incertezza relativa allo Stretto di Hormuz e in attesa degli importanti dati sull’inflazione statunitense previsti nel corso della settimana, che potrebbero offrire nuove indicazioni sulle prospettive dei tassi di interesse della Federal Reserve.

    Gli sviluppi geopolitici sono rimasti uno dei principali fattori per il sentiment dopo che l’Iran ha avvertito che non riaprirà completamente lo Stretto di Hormuz a meno che gli Stati Uniti non accettino una serie di condizioni.

    La posizione di Teheran ha riacceso i timori che il presidente statunitense Donald Trump possa rivalutare opzioni militari recentemente accantonate qualora gli sforzi diplomatici non producano progressi sufficienti.

    Tuttavia, in un’intervista rilasciata domenica ad Axios, Trump ha adottato un tono più paziente, indicando di essere disposto a lasciare che la crescente pressione economica sull’Iran svolga un ruolo maggiore invece di procedere immediatamente con una nuova escalation militare.

    FTSE 100 in calo, mentre DAX e CAC 40 avanzano

    Il contesto prudente ha prodotto performance divergenti tra i principali mercati azionari europei.

    L’indice FTSE 100 del Regno Unito ha perso lo 0,2 percento, mentre il CAC 40 francese è salito dello 0,1 percento. Il DAX tedesco ha registrato una performance migliore, avanzando dello 0,3 percento.

    Gli investitori attendono inoltre i dati sull’inflazione statunitense previsti questa settimana per ottenere nuove indicazioni sull’andamento dei prezzi e sulle possibili conseguenze per la politica monetaria della Federal Reserve.

    Plus500 balza dopo risultati record nel primo semestre

    Tra i singoli titoli, Plus500 (LSE:PLUS) ha registrato un forte rialzo a Londra dopo che il gruppo di trading online ha annunciato risultati record per la prima metà dell’anno.

    La solida performance si è contrapposta alla debolezza di Marshalls (LSE:MSLH), che ha subito un netto calo dopo che il produttore di materiali per l’edilizia ha comunicato una lieve diminuzione dei ricavi nel primo semestre.

    Anche il gruppo svizzero-irlandese di prodotti da forno Aryzta (TG:YZA0) ha registrato una significativa pressione di vendita dopo aver annunciato una riduzione di utili e ricavi nei primi sei mesi dell’anno.

    Le assunzioni permanenti nel Regno Unito si stabilizzano dopo un lungo calo

    I dati economici hanno fornito un segnale più incoraggiante dal mercato del lavoro britannico.

    Il KPMG/REC Report on Jobs ha mostrato che le assunzioni di personale permanente si sono stabilizzate a luglio, mettendo fine a una fase di contrazione durata 45 mesi consecutivi.

    Anche la fatturazione relativa al lavoro temporaneo ha registrato un miglioramento, segnando la crescita più rapida degli ultimi tre anni mentre un numero crescente di aziende si è rivolto a soluzioni occupazionali più flessibili.

    Il miglioramento ha fornito alcuni segnali di stabilizzazione delle condizioni occupazionali, anche se l’incertezza geopolitica e gli imminenti dati sull’inflazione statunitense sono rimasti tra i principali fattori osservati dagli investitori europei all’inizio della settimana.

  • Il petrolio resta stabile mentre le condizioni dell’Iran frenano le speranze su Hormuz

    Il petrolio resta stabile mentre le condizioni dell’Iran frenano le speranze su Hormuz

    I prezzi del petrolio sono rimasti sostanzialmente stabili lunedì, mentre gli operatori valutavano i primi progressi verso la riapertura dello Stretto di Hormuz rispetto all’insistenza dell’Iran affinché Washington soddisfi diverse condizioni aggiuntive prima che possa riprendere la libera navigazione attraverso questa strategica via marittima.

    I futures sul Brent erano in rialzo di 19 centesimi a $83,74 al barile alle 0807 GMT, mentre i futures statunitensi sul West Texas Intermediate avanzavano di 3 centesimi a $78,21.

    Entrambi i benchmark avevano perso oltre il 7% durante la settimana precedente, quando i mercati avevano mostrato crescente ottimismo sulla possibilità che i negoziati tra Iran e Oman potessero portare a un accordo per la riapertura dello Stretto di Hormuz. Prima dell’inizio del conflitto in Medio Oriente alla fine di febbraio, attraverso questa rotta transitava circa un quinto delle forniture mondiali di petrolio e gas naturale liquefatto.

    L’Iran mantiene le condizioni per ripristinare il traffico attraverso Hormuz

    Domenica l’Iran ha dichiarato che l’accordo con l’Oman si sta avvicinando alle fasi finali, ma Teheran ha ribadito che il pieno accesso alla via marittima sarà ripristinato soltanto quando gli Stati Uniti avranno soddisfatto ulteriori richieste.

    Tra queste condizioni figura il pagamento da parte di Washington di un risarcimento per i diffusi attacchi statunitensi contro l’Iran, lasciando ancora importanti ostacoli prima che il normale traffico delle petroliere attraverso il Golfo Persico possa riprendere.

    Il ministro degli Esteri iraniano Abbas Araqchi ha inoltre dichiarato domenica che Teheran e Washington non sono attualmente impegnate in negoziati. Secondo Araqchi, l’Iran non avvierà colloqui finché gli Stati Uniti continueranno a violare un accordo provvisorio firmato a giugno.

    Le ultime dichiarazioni hanno ridimensionato le aspettative di una riapertura immediata di Hormuz, mantenendo un premio per il rischio geopolitico nei prezzi del greggio nonostante le forti perdite registrate la scorsa settimana.

    Gli attacchi regionali aumentano i timori sulle forniture

    Ulteriori rischi per le forniture energetiche sono emersi dopo che gli Houthi, sostenuti dall’Iran, hanno dichiarato di aver attaccato domenica la raffineria di Jazan di Saudi Aramco.

    Il presunto attacco è avvenuto due giorni dopo che l’Arabia Saudita ha firmato un accordo di difesa con gli alleati musulmani sunniti Turchia e Pakistan, mentre il regno cerca di rispondere alla crescente instabilità regionale derivante dal conflitto tra Stati Uniti e Israele e l’Iran sciita.

    Separatamente, il produttore petrolifero degli Emirati Arabi Uniti ADNOC ha dichiarato venerdì che 15 delle sue navi sono state attaccate durante il transito attraverso lo Stretto di Hormuz dall’inizio del conflitto, evidenziando i persistenti rischi per la sicurezza della navigazione commerciale nella regione.

    “Qualsiasi progresso significativo verso il ripristino della libera navigazione potrebbe esercitare pressioni al ribasso sui prezzi del petrolio, mentre un fallimento dei negoziati o nuove interruzioni delle forniture potrebbero rapidamente far riemergere il premio per il rischio geopolitico”, ha dichiarato Sugandha Sachdeva, fondatrice della società di ricerca SS WealthStreet con sede a Nuova Delhi.

  • L’oro resta vicino ai massimi di sette settimane tra rischi legati all’Iran e prospettive Fed

    L’oro resta vicino ai massimi di sette settimane tra rischi legati all’Iran e prospettive Fed

    I prezzi dell’oro sono saliti moderatamente lunedì, mantenendosi vicini ai massimi delle ultime sette settimane raggiunti nella seduta precedente, mentre gli investitori monitorano l’incertezza geopolitica legata all’Iran e attendono importanti dati sull’inflazione statunitense per ottenere nuove indicazioni sulla traiettoria dei tassi di interesse della Federal Reserve.

    L’oro spot ha guadagnato lo 0,3% a $4.354,51 l’oncia alle 03:03 ET (07:03 GMT), mentre i futures sull’oro statunitensi sono saliti anch’essi dello 0,3% a $4.414,40.

    Venerdì il metallo prezioso aveva raggiunto il livello più alto dal 17 giugno dopo che i dati sull’occupazione negli Stati Uniti avevano mostrato un’inaspettata perdita di posti di lavoro a luglio. Anche gli incrementi occupazionali dei mesi precedenti sono stati rivisti significativamente al ribasso, alimentando nuovi dubbi sulla solidità del mercato del lavoro.

    I deboli dati sul lavoro USA modificano le aspettative sulla Fed

    I deludenti dati occupazionali hanno spinto gli investitori a ridurre considerevolmente le aspettative di un aumento dei tassi di interesse alla riunione di settembre della Federal Reserve.

    I mercati dei futures attribuiscono ora una probabilità inferiore al 50% a un rialzo dei tassi durante la riunione della Fed del 15-16 settembre, rispetto a una probabilità superiore alla metà prima della pubblicazione dell’ultimo rapporto sull’occupazione.

    Un contesto di tassi di interesse meno restrittivo tende generalmente a favorire l’oro. Il metallo non genera interessi e, di conseguenza, tassi più bassi riducono il costo opportunità legato alla sua detenzione.

    L’attenzione si sposta ora sui dati statunitensi relativi ai prezzi al consumo, in pubblicazione mercoledì, seguiti giovedì dai prezzi alla produzione. Dati inflazionistici più deboli potrebbero rafforzare le aspettative secondo cui la Fed avrà maggiore spazio per mantenere o adottare una politica monetaria meno restrittiva.

    L’incertezza sull’Iran sostiene la domanda di beni rifugio

    I rischi geopolitici continuano inoltre a mantenere l’oro al centro dell’attenzione. L’Iran ha indicato di essere vicino a un accordo definitivo con l’Oman per la creazione di nuovi canali di navigazione attraverso lo Stretto di Hormuz, ma Teheran sostiene che Washington debba ancora soddisfare diverse condizioni prima della completa riapertura della strategica via marittima.

    Le persistenti tensioni geopolitiche tendono generalmente a sostenere la domanda di oro come bene rifugio. Tuttavia, il nuovo rialzo dei prezzi del petrolio complica il quadro, aumentando il rischio di ulteriori pressioni inflazionistiche che potrebbero limitare la capacità della Federal Reserve di adottare una politica monetaria più accomodante.

    Salgono anche argento, platino e rame

    Anche gli altri metalli preziosi hanno registrato rialzi. L’argento è salito dell’1,3% a $64,36 l’oncia, mentre il platino ha guadagnato lo 0,5% a $1.757,64.

    In aumento anche il rame. I futures di riferimento sul rame al London Metal Exchange sono avanzati dello 0,6% a $14.126,33 per tonnellata, mentre i futures statunitensi sul rame sono saliti dello 0,7% a $6,635 per libbra.

    “Il rame ha registrato un forte rally sulle aspettative di dazi statunitensi sulle importazioni, mentre gli operatori si affrettano a trasferire il metallo negli Stati Uniti e i mercati fisici diventano più tesi. Con i prezzi tornati vicino ai massimi storici, qualsiasi delusione sul fronte delle politiche potrebbe mettere alla prova questo premio legato ai dazi”, hanno affermato gli analisti di ING in una recente nota.

  • Le richieste dell’Iran, i risultati di Berkshire Hathaway e l’inflazione USA guidano i mercati: Dow Jones, S&P, Nasdaq, Wall Street, Futures

    Le richieste dell’Iran, i risultati di Berkshire Hathaway e l’inflazione USA guidano i mercati: Dow Jones, S&P, Nasdaq, Wall Street, Futures

    I futures azionari statunitensi hanno mostrato un andamento misto ma generalmente positivo lunedì, mentre gli investitori valutavano le minori prospettive di una rapida soluzione al conflitto con l’Iran e attendevano importanti dati sull’inflazione statunitense previsti questa settimana. I mercati hanno inoltre analizzato gli ultimi risultati di Berkshire Hathaway (NYSE:BRK.B), che hanno mostrato il nuovo amministratore delegato Greg Abel iniziare a impiegare una quota maggiore delle enormi riserve di liquidità del conglomerato sui mercati azionari.

    I futures USA salgono leggermente dopo i deboli dati sull’occupazione

    I futures sull’S&P 500 e sul Nasdaq 100 sono saliti moderatamente, mentre quelli sul Dow hanno registrato un lieve calo, con gli operatori concentrati sugli sviluppi in Medio Oriente e sul rapporto sull’indice dei prezzi al consumo statunitense previsto per mercoledì.

    Alle 03:05 ET (07:05 GMT), i futures sul Dow erano in calo di 25 punti, pari allo 0,1%, mentre quelli sull’S&P 500 guadagnavano 8 punti, o lo 0,1%. Più forte il Nasdaq 100, con i futures in rialzo di 86 punti, pari allo 0,3%.

    I principali indici di Wall Street erano avanzati venerdì dopo che i dati sull’occupazione avevano mostrato una perdita inaspettata di 23.000 posti di lavoro nell’economia statunitense a luglio. Anche i dati dei due mesi precedenti sono stati rivisti nettamente al ribasso, alimentando nuovi dubbi sulla solidità del mercato del lavoro.

    Gli investitori hanno interpretato l’indebolimento dell’occupazione come un fattore che riduce la probabilità di un aumento dei tassi da parte della Federal Reserve il prossimo mese. Dopo la pubblicazione dei dati, i rendimenti dei titoli di Stato statunitensi sono scesi e il dollaro si è indebolito.

    L’Iran pone condizioni per la riapertura dello Stretto di Hormuz

    L’incertezza geopolitica continua a influenzare i mercati dopo che l’Iran ha presentato una serie di condizioni che, secondo Teheran, dovranno essere soddisfatte prima della completa riapertura dello Stretto di Hormuz.

    Secondo l’agenzia di stampa statale iraniana IRNA, il segretario del Consiglio Supremo per la Sicurezza Nazionale dell’Iran ha dichiarato che Washington dovrebbe porre definitivamente fine alla guerra, rimuovere il blocco navale, eliminare le sanzioni, sbloccare i beni iraniani congelati e pagare riparazioni di guerra. Teheran chiede inoltre la fine delle minacce e degli insulti e la cessazione delle operazioni militari statunitensi contro gli alleati dell’Iran.

    Le condizioni evidenziano l’importanza strategica dello Stretto di Hormuz nel confronto tra Iran, Stati Uniti e Israele. Attraverso questa via marittima transita circa un quinto delle forniture mondiali di petrolio e gas naturale liquefatto, rendendo eventuali restrizioni prolungate al traffico delle petroliere un rischio significativo per i mercati energetici e l’economia globale.

    In questo contesto, i prezzi del petrolio sono aumentati. I futures sul Brent hanno guadagnato lo 0,5% a $83,95 al barile alle 03:23 ET, dopo la forte volatilità registrata durante il conflitto.

    Berkshire Hathaway utilizza una quota maggiore della liquidità

    Berkshire Hathaway (NYSE:BRK.B) ha ridotto le sue riserve record di liquidità a $364,7 miliardi nel secondo trimestre, mentre l’amministratore delegato Greg Abel ha aumentato gli investimenti e il conglomerato ha registrato un raddoppio dell’utile netto.

    Abel, che ha sostituito Warren Buffett alla guida del gruppo all’inizio dell’anno, ha supervisionato il ritorno di Berkshire al ruolo di acquirente netto di azioni per la prima volta in 15 trimestri. La società ha investito miliardi di dollari in importanti partecipazioni esistenti, tra cui Alphabet, società madre di Google.

    Berkshire ha inoltre riacquistato $4,53 miliardi delle proprie azioni nei tre mesi terminati a giugno, segnando una significativa accelerazione rispetto alla più contenuta attività del primo trimestre.

    Il conglomerato aveva ripreso i riacquisti di azioni proprie nei primi tre mesi dell’anno, dopo oltre un anno senza operazioni di questo tipo.

    L’inflazione USA rappresenta il prossimo test per i mercati

    Gli investitori attendono ora l’indice dei prezzi al consumo statunitense previsto per mercoledì, un dato che potrebbe influenzare significativamente le aspettative sulle prossime decisioni della Federal Reserve.

    L’inflazione CPI complessiva dovrebbe rallentare leggermente al 3,4% annuo a luglio dal precedente 3,5%. I prezzi dell’energia rimangono un elemento importante delle prospettive inflazionistiche dopo l’aumento dei costi della benzina seguito all’inizio del conflitto con l’Iran a fine febbraio.

    Il CPI core, che esclude le componenti più volatili di alimentari ed energia, dovrebbe scendere al 2,5% dal 2,6%.

    Gli analisti di Vital Knowledge hanno osservato che, a questi livelli, l’inflazione rimarrebbe nettamente superiore all’obiettivo della Federal Reserve. I responsabili della politica monetaria devono quindi trovare un difficile equilibrio tra il contenimento delle pressioni sui prezzi e il rischio di danneggiare ulteriormente un’economia in cui il mercato del lavoro sta iniziando a mostrare segnali di debolezza.

    L’inflazione cinese rallenta più del previsto

    Anche la Cina ha pubblicato dati sull’inflazione inferiori alle attese, con la crescita dei prezzi al consumo che ha rallentato più del previsto a luglio mentre la deflazione dei prezzi alla produzione si è attenuata.

    I dati ufficiali del National Bureau of Statistics hanno mostrato un aumento dei prezzi al consumo dello 0,5% su base annua, in calo dall’1,0% di giugno e al livello più basso degli ultimi sei mesi. Gli economisti avevano previsto un aumento dello 0,8%.

    Su base mensile, il CPI è diminuito dello 0,1%, rispetto alle aspettative per un aumento dello 0,2% e dopo il calo dello 0,3% registrato a giugno.

    Gli analisti di ING hanno evidenziato un cambiamento particolarmente significativo nell’inflazione dei carburanti per i trasporti, scesa allo 0,8% annuo a luglio dal 15,3% di giugno.

    “Oltre alla volatilità dei prezzi dell’energia, continuiamo a ritenere che i principali fattori di freno all’inflazione provengano dai generi alimentari e dagli affitti”, hanno scritto gli analisti.

  • Le borse europee si fermano vicino ai record in attesa dei dati USA e degli sviluppi su Hormuz: DAX, CAC, FTSE100

    Le borse europee si fermano vicino ai record in attesa dei dati USA e degli sviluppi su Hormuz: DAX, CAC, FTSE100

    I mercati azionari europei sono rimasti sostanzialmente invariati lunedì, mantenendosi vicini ai massimi storici mentre gli investitori valutavano il nuovo rialzo dei prezzi del petrolio e la persistente incertezza sulle rotte marittime in Medio Oriente dopo il forte rally della scorsa settimana.

    L’indice paneuropeo Stoxx Europe 600 è rimasto pressoché stabile, poco al di sotto del suo massimo storico dopo aver registrato la migliore performance settimanale dalla fine di giugno. Anche il DAX tedesco, il CAC 40 francese e il FTSE 100 di Londra hanno mostrato variazioni limitate.

    La seduta prudente riflette diversi fattori contrastanti. I rischi geopolitici restano elevati, mentre il quadro macroeconomico ha ricevuto un certo sostegno dal rapporto sul mercato del lavoro statunitense di venerdì, risultato inaspettatamente debole e capace di ridimensionare sensibilmente le aspettative di un ulteriore inasprimento della politica monetaria da parte della Federal Reserve.

    Il petrolio sale mentre restano irrisolti i negoziati su Hormuz

    I mercati energetici sono tornati al centro dell’attenzione, con il Brent in rialzo dello 0,6% a circa $84,04 al barile, proseguendo i recenti guadagni. Un aumento prolungato delle quotazioni petrolifere potrebbe riaccendere i timori per i costi di produzione delle aziende manifatturiere europee e degli altri settori ad alta intensità energetica.

    Gli investitori continuano a seguire gli sviluppi nel Golfo Persico dopo che funzionari iraniani hanno indicato che una bozza di accordo bilaterale con l’Oman, destinata a stabilire nuovi canali di navigazione attraverso lo Stretto di Hormuz, sarebbe vicina alla fase finale.

    Teheran ha tuttavia ribadito che la strategica via marittima riaprirà completamente soltanto dopo che gli Stati Uniti avranno soddisfatto ulteriori condizioni. L’assenza di una soluzione definitiva continua quindi a mantenere elevati i premi per il rischio geopolitico nei mercati globali del petrolio e del trasporto marittimo.

    La ristrutturazione di Volkswagen torna sotto i riflettori

    Sul fronte societario, Volkswagen AG (TG:VOW3) ha attirato l’attenzione dopo che le famiglie Porsche e Piëch, azionisti di controllo, hanno aumentato la pressione sugli stakeholder affinché sostengano l’ampio piano di ristrutturazione del management.

    Il sostegno di Porsche SE (TG:PAH3) potrebbe aumentare la probabilità di importanti interventi strutturali nelle attività europee di Volkswagen. I dirigenti hanno avvertito che potrebbero essere coinvolte decine di migliaia di ulteriori posizioni lavorative mentre il gruppo cerca di contrastare gli elevati costi produttivi, le pressioni tariffarie e la crescente concorrenza dei produttori cinesi di veicoli elettrici.

    Il settore tecnologico europeo attende i risultati delle big USA

    I fornitori tecnologici hanno registrato una seduta prudente mentre gli investitori si preparano ai risultati di importanti società statunitensi, tra cui Cisco Systems Inc. (NASDAQ:CSCO), Applied Materials Inc. (NASDAQ:AMAT) e CoreWeave Inc (NASDAQ:CRWV).

    Le società europee attive nei semiconduttori e nelle infrastrutture cloud seguiranno con particolare attenzione questi aggiornamenti per capire se gli investimenti legati all’intelligenza artificiale rimangono solidi dopo i segnali contrastanti arrivati la scorsa settimana dal settore hardware.

    L’inflazione statunitense diventa il prossimo appuntamento chiave

    L’attenzione degli operatori si sta inoltre spostando sull’indice dei prezzi al consumo degli Stati Uniti, in pubblicazione mercoledì, che potrebbe offrire nuove indicazioni sulle prospettive dei tassi di interesse globali.

    Il dato sull’inflazione assume maggiore importanza dopo il sorprendente rapporto sul mercato del lavoro statunitense di venerdì, che ha mostrato una perdita di 23.000 posti di lavoro a luglio. Gli investitori cercheranno segnali di un rallentamento sufficiente delle pressioni inflazionistiche per consentire alle banche centrali su entrambe le sponde dell’Atlantico di mantenere invariati i tassi di interesse in vista dell’autunno.

    Tra i singoli titoli europei, Hypoport (TG:HYQ) ha guadagnato il 3% dopo l’aggiornamento sui risultati. Stabilus (TG:STM) ha invece perso il 5% dopo una richiesta di risoluzione del contratto del CFO.

  • Il gas europeo rimbalza mentre l’incertezza su Hormuz pesa sulle forniture

    Il gas europeo rimbalza mentre l’incertezza su Hormuz pesa sulle forniture

    I prezzi del gas naturale europeo sono saliti nettamente lunedì, con la persistente incertezza sul transito attraverso lo Stretto di Hormuz che ha prevalso sui primi segnali di progresso diplomatico, evidenziando ancora una volta l’esposizione dell’Europa alle interruzioni delle principali rotte energetiche globali.

    I futures olandesi sul gas con scadenza front-month, riferimento per il mercato europeo, sono aumentati del 2,9% a circa 56,90 € per megawattora, recuperando parte delle perdite registrate la scorsa settimana. I corrispondenti contratti britannici all’ingrosso sono avanzati del 2,6% a 139,50 pence per therm.

    Il nuovo rialzo è arrivato dopo le notizie secondo cui una bozza di accordo tra Iran e Oman, destinata a definire nuovi canali di navigazione attraverso lo Stretto di Hormuz, sarebbe vicina alla conclusione. Teheran ha tuttavia indicato che la strategica via marittima non riaprirà completamente fino a quando non saranno soddisfatte ulteriori condizioni riguardanti gli Stati Uniti.

    Le richieste ancora irrisolte hanno ridotto le aspettative di un rapido ritorno alla normalità del traffico di gas naturale liquefatto attraverso il Golfo Persico. Considerando l’importanza della regione per le forniture globali di GNL, le continue interruzioni mantengono sotto pressione gli equilibri del mercato internazionale del gas.

    Le restrizioni alla navigazione stanno inoltre rallentando le consegne estive provenienti da importanti esportatori mediorientali, tra cui il Qatar. La situazione arriva in un momento delicato per l’Europa, dove le utility stanno cercando di ricostituire le scorte in vista della stagione invernale.

    Gli impianti di stoccaggio sotterraneo dell’Unione Europea sono entrati nella seconda metà di agosto con livelli di riempimento pari a circa il 56%, nettamente inferiori alle medie storiche per questo periodo dell’anno.

    Le temperature estive insolitamente elevate nell’Europa meridionale hanno ulteriormente complicato la situazione. La maggiore domanda di climatizzazione ha incrementato i consumi elettrici, costringendo i produttori di energia a utilizzare più gas naturale e riducendo così i volumi disponibili per le iniezioni negli stoccaggi.

    Le utility europee devono inoltre competere direttamente con gli acquirenti asiatici per i carichi spot di GNL ancora disponibili. In questo scenario, gli analisti energetici prevedono che i prezzi europei del gas continueranno a beneficiare di un significativo supporto, lasciando il mercato particolarmente sensibile a qualsiasi nuovo sviluppo nei negoziati e nelle condizioni di navigazione nel Golfo Persico.

  • Barclays indica i suoi titoli preferiti nel settore europeo dei motori aeronautici

    Barclays indica i suoi titoli preferiti nel settore europeo dei motori aeronautici

    Barclays ha individuato due società aerospaziali europee come opportunità d’investimento preferite nel settore dei motori aeronautici, evidenziando caratteristiche differenti per gli investitori interessati a ottenere esposizione al comparto.

    La valutazione della banca prende in considerazione diversi fattori, tra cui solidità finanziaria, prospettive di crescita, posizionamento competitivo, capacità di esecuzione operativa e qualità del bilancio. Sulla base di questi criteri, Barclays ritiene che Safran e Melrose presentino opportunità particolarmente interessanti, sebbene con profili d’investimento molto diversi.

    Safran (EU:SAF)

    Safran è il titolo preferito da Barclays nel settore europeo dei motori aeronautici, con la banca che definisce la società un “compounder di qualità”, capace di generare rendimenti interessanti e costanti nel lungo periodo.

    Secondo Barclays, Safran offre una combinazione particolarmente solida di crescita, visibilità degli utili e resilienza. La sua posizione di leadership nei motori destinati agli aeromobili a fusoliera stretta rimane un importante vantaggio competitivo, mentre l’espansione delle attività nel settore della difesa rappresenta un’ulteriore potenziale fonte di crescita.

    La comprovata capacità della società di raggiungere i propri obiettivi operativi rafforza ulteriormente il caso d’investimento, insieme a una posizione finanziaria netta positiva che offre maggiore flessibilità. Barclays ritiene che queste caratteristiche sostengano una storia di crescita della capitalizzazione di mercato di elevata qualità nel lungo periodo.

    Safran viene attualmente scambiata a premio rispetto a molti concorrenti del settore aerospaziale, ma Barclays considera tale valutazione giustificata dalla qualità dell’azienda. La banca ritiene inoltre che il premio sia ragionevole rispetto alle principali società industriali europee.

    Barclays ha aumentato il prezzo obiettivo su Safran da €370 a €390, confermando la raccomandazione Overweight.

    Melrose (LSE:MRO)

    Barclays considera Melrose l’opportunità maggiormente orientata alla crescita all’interno della propria copertura del settore aerospaziale europeo, sottolineando che la società offre la più elevata crescita del flusso di cassa libero tra i titoli seguiti dalla banca.

    L’azienda offre inoltre un’esposizione particolarmente elevata all’aumento della produzione di primo equipaggiamento e alla ripresa della produzione di aeromobili a fusoliera larga, consentendo agli investitori di beneficiare in misura significativa dell’aumento dei volumi produttivi nel settore aerospaziale.

    Barclays riconosce che lo scandalo Garden Grove ha aumentato l’incertezza, ma ritiene che la reazione degli investitori sia stata eccessivamente negativa.

    Dalla divulgazione della vicenda, la sottoperformance relativa delle azioni Melrose implica una perdita di valore di mercato di circa £1,4 miliardi. Barclays ritiene che tale cifra sia nettamente superiore sia all’impatto finanziario attualmente identificato sia alla propria stima della responsabilità che la società potrebbe infine dover sostenere.

    La banca osserva inoltre che Melrose è una società più piccola e complessa da modellizzare rispetto a molti dei suoi maggiori concorrenti nel settore aerospaziale. Di conseguenza, Barclays ritiene che il mercato possa valutare le azioni in modo meno efficiente.

    Anziché considerare questa complessità esclusivamente uno svantaggio, Barclays la interpreta come un’opportunità d’investimento. Insieme a quello che considera il profilo di crescita più forte tra le società coperte, questo sostiene la raccomandazione Overweight della banca e un prezzo obiettivo di £7,10 per Melrose.