Category: Uncategorised

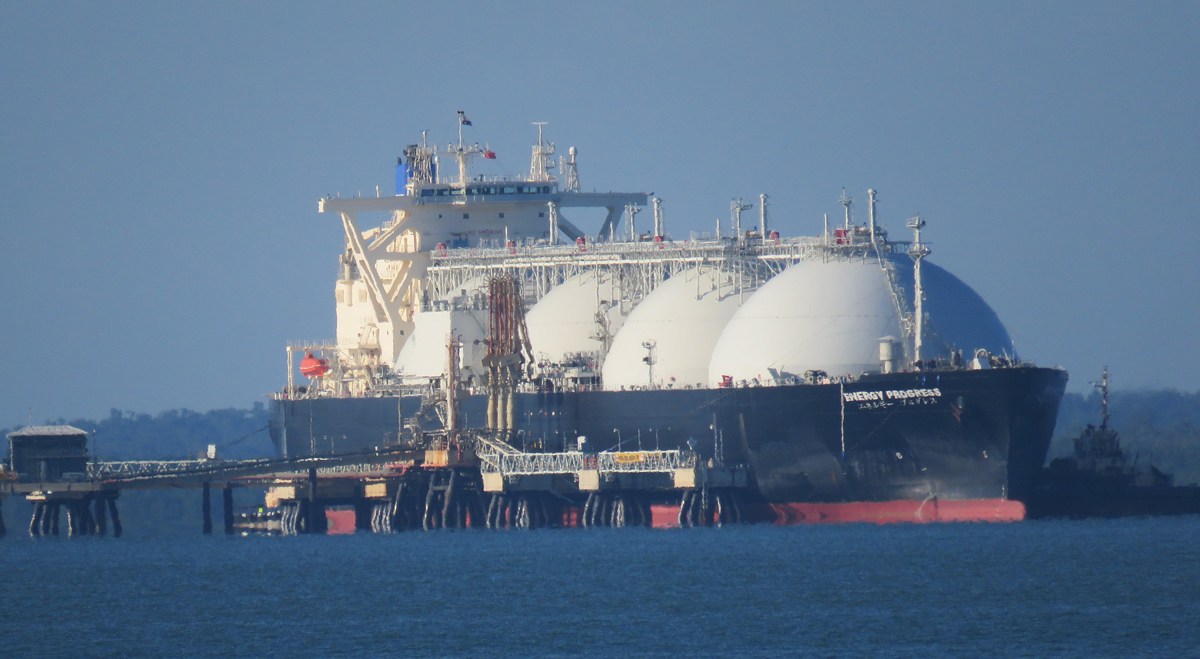
  • Gas naturale europeo in lieve calo: il clima mite compensa i timori sulle forniture dallo Stretto di Hormuz

    Gas naturale europeo in lieve calo: il clima mite compensa i timori sulle forniture dallo Stretto di Hormuz

    I prezzi del gas naturale europeo hanno registrato una lieve flessione giovedì, dopo che le previsioni di temperature più miti nell’Europa occidentale hanno ridotto le aspettative di domanda di riscaldamento nel breve periodo. Le continue interruzioni del traffico marittimo in Medio Oriente e i livelli relativamente bassi delle scorte hanno tuttavia limitato il ribasso.

    Il contratto futures di riferimento sul gas naturale olandese con consegna nel mese successivo è sceso dell’1,8% a 85,50 euro per megawattora (MWh), rimanendo vicino ai livelli più elevati degli ultimi quattro anni dopo i consistenti rialzi registrati all’inizio di ottobre.

    Il contratto britannico equivalente è stato scambiato intorno a 212 pence per therm, mostrando un andamento di consolidamento simile dopo i recenti aumenti.

    Nonostante il modesto calo, i mercati europei del gas sono rimasti sensibili ai rischi per le forniture legati allo Stretto di Hormuz e alle preoccupazioni per la disponibilità di gas immagazzinato in vista dell’inverno.

    Le previsioni di temperature miti riducono la domanda di riscaldamento

    Gli aggiornamenti delle previsioni meteorologiche hanno indicato che le temperature nell’Europa occidentale potrebbero rimanere più miti del previsto nei prossimi giorni.

    Questa prospettiva ha ridotto le aspettative di un aumento immediato della domanda di gas per il riscaldamento domestico e commerciale, attenuando parte della pressione sui prezzi all’ingrosso.

    Le condizioni climatiche più favorevoli potrebbero inoltre consentire agli operatori energetici di limitare i prelievi dagli impianti di stoccaggio sotterraneo prima dell’arrivo delle temperature invernali più rigide.

    Il cambiamento delle previsioni meteorologiche ha contribuito al ribasso dei futures olandesi, sebbene le quotazioni siano rimaste elevate rispetto ai periodi precedenti.

    Gli operatori continuano a monitorare l’evoluzione del clima mentre l’Europa si avvicina alla stagione invernale, quando le variazioni di temperatura possono incidere significativamente sulla domanda di gas naturale.

    Le interruzioni nello Stretto di Hormuz mantengono alta la pressione sul GNL

    Le difficoltà del trasporto marittimo in Medio Oriente hanno continuato a influenzare i mercati europei del gas, in particolare quelli del gas naturale liquefatto (GNL).

    Secondo Reuters, le forze iraniane hanno adottato nuove tattiche contro le navi commerciali in transito nello Stretto di Hormuz, aumentando l’incertezza sul traffico marittimo nella regione.

    Le interruzioni hanno interessato le spedizioni di GNL provenienti dal Golfo Persico, alimentando le preoccupazioni sui tempi di consegna e sulla disponibilità delle forniture per gli acquirenti internazionali.

    Alcune navi sarebbero state costrette a percorrere rotte più lunghe intorno all’Africa, con conseguenti aumenti dei costi di trasporto e ritardi nelle consegne ai terminali europei di importazione del GNL.

    Questi sviluppi hanno contribuito a mantenere elevati i prezzi, mentre gli acquirenti europei valutano il possibile impatto di restrizioni prolungate al traffico marittimo sulle forniture globali.

    Lo Stretto di Hormuz rappresenta un’importante via di transito per i prodotti energetici internazionali, pertanto eventuali interruzioni possono influenzare anche i mercati esterni al Medio Oriente.

    Stoccaggi di gas dell’UE pieni per circa il 74%

    Gli impianti sotterranei di stoccaggio del gas naturale dell’Unione Europea risultavano pieni per circa il 74%, secondo i dati riportati nell’aggiornamento di mercato di giovedì.

    Il livello era inferiore alle medie stagionali storiche di metà ottobre, lasciando all’Europa una riserva più contenuta in vista della stagione invernale.

    Scorte più basse aumentano l’importanza della continuità delle importazioni di GNL e delle forniture attraverso i gasdotti durante la crescita dei consumi.

    Sebbene le temperature miti possano temporaneamente ridurre la domanda, interruzioni prolungate delle forniture o un periodo sostenuto di freddo potrebbero esercitare ulteriore pressione sugli stoccaggi.

    La combinazione tra inventari relativamente bassi e incertezza sulle spedizioni di GNL ha contribuito a mantenere elevati i prezzi europei del gas, nonostante il recente calo.

    I prezzi dell’energia restano un fattore di rischio per l’inflazione nell’Eurozona

    La presidente della Banca Centrale Europea, Christine Lagarde, ha individuato nell’aumento dei costi energetici uno dei principali fattori alla base delle recenti pressioni inflazionistiche nell’Eurozona.

    Il rialzo dei prezzi del gas naturale ha alimentato le preoccupazioni per le possibili conseguenze sulle bollette delle famiglie e sui costi operativi delle imprese.

    Lagarde ha indicato che i prezzi dell’energia rappresentano il principale motore della recente accelerazione dell’inflazione, mentre le dinamiche dell’inflazione di fondo rimangono relativamente gestibili.

    Questi sviluppi rappresentano una sfida per i responsabili della politica monetaria, impegnati a valutare le prospettive dell’inflazione e le future decisioni sui tassi di interesse.

    Per i mercati europei del gas, le temperature più miti hanno temporaneamente attenuato i recenti aumenti dei prezzi. Tuttavia, i livelli degli stoccaggi e le continue difficoltà nel trasporto delle forniture energetiche dal Medio Oriente rimangono fattori importanti per l’andamento delle quotazioni in vista dell’inverno.

  • Titoli di Stato dell’Eurozona in rialzo mentre i timori sul debito legato all’IA pesano su azioni e obbligazioni societarie

    Titoli di Stato dell’Eurozona in rialzo mentre i timori sul debito legato all’IA pesano su azioni e obbligazioni societarie

    I titoli di Stato dell’Eurozona si sono rafforzati giovedì, mentre gli investitori si sono orientati verso il debito sovrano a fronte delle crescenti preoccupazioni per gli investimenti nelle infrastrutture di intelligenza artificiale finanziati attraverso l’indebitamento e della debolezza dei mercati azionari e obbligazionari societari.

    Il movimento ha segnato un cambiamento rispetto ai mesi precedenti, durante i quali l’inflazione persistente e gli elevati costi di finanziamento avevano ridotto l’attrattiva dei titoli di Stato come strumenti difensivi.

    Il rendimento del titolo di Stato tedesco a 10 anni, uno dei principali riferimenti per il costo del debito nell’Eurozona, è sceso al 3,397%, avvicinandosi al livello più basso da luglio.

    Il rendimento del Bund tedesco a due anni, particolarmente sensibile alle aspettative sulla politica monetaria, è diminuito al 3,054%.

    I rendimenti obbligazionari si muovono in direzione opposta rispetto ai prezzi, pertanto i ribassi hanno riflesso un aumento della domanda di titoli di Stato tedeschi.

    Il rialzo delle quotazioni obbligazionarie è avvenuto nonostante le preoccupazioni per l’inflazione, che continuano a influenzare le aspettative sui tassi di interesse della Banca Centrale Europea.

    Il debito per le infrastrutture IA alimenta i timori sui mercati del credito

    Il sentiment degli investitori è peggiorato mentre l’attenzione si è concentrata sull’entità dell’indebitamento societario destinato allo sviluppo delle infrastrutture di intelligenza artificiale.

    Le società tecnologiche e infrastrutturali hanno impegnato ingenti capitali nell’espansione dei data center, della capacità di calcolo e delle strutture collegate, sollevando interrogativi sui tempi necessari affinché tali investimenti generino ricavi sufficienti.

    Con i costi di finanziamento ancora elevati, sono aumentate le preoccupazioni sulla sostenibilità finanziaria dei programmi di spesa su larga scala destinati all’IA.

    Gli spread dei credit default swap (CDS), che rappresentano il costo della protezione contro il rischio di insolvenza sul debito societario, si sarebbero ampliati fino a livelli record per diverse grandi aziende esposte agli investimenti nelle infrastrutture di intelligenza artificiale.

    L’aumento ha segnalato una maggiore attenzione al rischio di credito da parte degli investitori obbligazionari.

    Anche il volume delle emissioni di debito necessarie a finanziare gli investimenti legati all’IA è finito sotto osservazione, soprattutto in un contesto caratterizzato da costi di finanziamento relativamente elevati.

    Questi sviluppi hanno contribuito alle pressioni di vendita sulle obbligazioni societarie e all’aumento della domanda di titoli di Stato, in particolare dei Bund tedeschi.

    Rendimenti dei Bund in calo nonostante le pressioni inflazionistiche

    La discesa dei rendimenti dei titoli di Stato tedeschi si è verificata in contrasto con le pressioni inflazionistiche che interessano l’economia dell’Eurozona.

    Per gran parte dell’anno, l’inflazione persistente aveva spinto verso l’alto i costi di finanziamento pubblici, limitando la capacità dei titoli sovrani di offrire protezione durante le fasi di ribasso dei mercati azionari.

    Le contrattazioni di giovedì hanno indicato un cambiamento nelle priorità degli investitori, con le preoccupazioni per il credito societario e le valutazioni azionarie che hanno prevalso sulle implicazioni immediate dell’inflazione più elevata.

    Il rendimento del Bund decennale è sceso al 3,397%, mentre quello biennale è diminuito al 3,054%, riflettendo una maggiore domanda su diverse scadenze.

    I titoli a più lunga scadenza hanno beneficiato della ricerca di esposizione al debito pubblico durante le vendite sui mercati finanziari.

    Anche le obbligazioni a breve scadenza si sono rafforzate, nonostante l’incertezza sulle future decisioni della Banca Centrale Europea in materia di tassi di interesse.

    Lagarde richiama l’attenzione sull’impatto dei costi energetici sull’inflazione

    La presidente della Banca Centrale Europea, Christine Lagarde, ha avvertito che l’aumento dei prezzi delle materie prime sta contribuendo in misura significativa all’inflazione nell’Eurozona.

    Lagarde ha indicato che la recente accelerazione dell’inflazione è stata determinata “prevalentemente, anche se non esclusivamente” dall’aumento dei costi degli input energetici.

    I futures europei sul gas naturale sono aumentati di circa il 20% dall’inizio del mese, sostenuti dagli interventi di manutenzione sulle infrastrutture energetiche norvegesi e dalle continue interruzioni del traffico marittimo nell’area dello Stretto di Hormuz.

    Nello stesso periodo, i prezzi del petrolio greggio sono cresciuti di circa il 7%.

    L’aumento dei costi energetici ha alimentato le preoccupazioni sull’inflazione al consumo e complicato le aspettative di ulteriori allentamenti della politica monetaria della BCE.

    La banca centrale deve valutare le pressioni sui prezzi, monitorando al contempo l’attività economica e le condizioni dei mercati finanziari.

    Nonostante queste incertezze, la domanda di titoli di Stato è rimasta sostenuta durante la seduta di giovedì.

    La domanda di beni rifugio prevale sull’incertezza sui tassi

    Il rafforzamento del debito sovrano dell’Eurozona ha riflesso una più ampia rivalutazione del rischio sui mercati finanziari.

    Gli investitori hanno ridotto l’esposizione alle azioni e alle obbligazioni societarie a causa delle crescenti preoccupazioni per l’indebitamento legato all’IA e per i rendimenti finanziari degli investimenti tecnologici.

    I Bund tedeschi hanno attirato acquisti da parte degli operatori alla ricerca di strumenti generalmente considerati meno rischiosi sotto il profilo creditizio rispetto al debito societario.

    Il movimento suggerisce che i titoli di Stato abbiano nuovamente svolto una funzione di diversificazione durante una fase di debolezza delle attività più rischiose, nonostante il contesto inflazionistico.

    Gli sviluppi dei mercati del credito societario, del finanziamento delle infrastrutture di intelligenza artificiale e dei prezzi europei dell’energia continueranno a rappresentare fattori importanti per i rendimenti obbligazionari e il sentiment degli investitori.

  • Borsa di Milano in calo in apertura dopo le vendite sui titoli tecnologici negli Stati Uniti e in Asia

    Borsa di Milano in calo in apertura dopo le vendite sui titoli tecnologici negli Stati Uniti e in Asia

    La Borsa di Milano ha aperto in ribasso giovedì, mentre le preoccupazioni per un’inflazione statunitense superiore alle attese e le nuove incertezze sugli investimenti nell’intelligenza artificiale hanno pesato sui mercati azionari europei.

    L’indice FTSE MIB ha ceduto lo 0,31% in apertura, attestandosi a 49.602 punti, per poi ampliare le perdite fino a circa lo 0,4% nei primi minuti di contrattazione, scendendo intorno a 49.550 punti.

    Le società legate alla tecnologia sono state tra le più penalizzate a Piazza Affari, dopo i forti ribassi registrati sui mercati statunitensi e asiatici.

    Prysmian (BIT:PRY), STMicroelectronics (BIT:STMMI) e Technoprobe (BIT:TPRO) hanno subito pressioni di vendita particolarmente intense, con prezzi teorici di apertura che indicavano flessioni comprese tra il 6% e il 9%.

    La debolezza rifletteva le più ampie preoccupazioni sulle valutazioni delle società di semiconduttori e sulle prospettive delle imprese esposte agli investimenti nell’intelligenza artificiale.

    I titoli tecnologici guidano i ribassi a Piazza Affari

    Le azioni tecnologiche italiane sono finite sotto pressione mentre gli investitori reagivano alle vendite internazionali che hanno interessato le società dei semiconduttori e le imprese legate all’IA.

    Prysmian, STMicroelectronics e Technoprobe sono state tra le principali società coinvolte nelle prime fasi della seduta.

    I prezzi indicativi segnalavano perdite significative, con le pressioni di vendita che rendevano difficile la formazione dei prezzi di apertura.

    I ribassi hanno seguito la debolezza dei mercati tecnologici asiatici e statunitensi, dove i dubbi sulla sostenibilità delle valutazioni legate all’intelligenza artificiale hanno contribuito a ridurre la propensione al rischio degli investitori.

    I dati sull’inflazione statunitense, superiori alle aspettative, hanno aumentato l’incertezza, alimentando le preoccupazioni sull’evoluzione futura dei tassi di interesse.

    La combinazione tra aspettative di politica monetaria e peggioramento del sentiment verso gli investimenti tecnologici ha pesato sulle azioni europee, sebbene il calo complessivo del FTSE MIB sia rimasto più contenuto rispetto alle perdite indicate per alcuni singoli titoli tecnologici.

    Stellantis sotto osservazione dopo il calo della seduta precedente

    Anche Stellantis (BIT:STLAM) ha attirato l’attenzione degli investitori dopo aver registrato una flessione del 2,3% nella precedente seduta di contrattazione.

    Il gruppo automobilistico figurava tra i titoli maggiormente seguiti dagli investitori privati italiani durante gli scambi di giovedì mattina.

    La società è rimasta sotto osservazione mentre il mercato valutava l’andamento delle sue azioni nel contesto della debolezza generale degli indici.

    Attenzione alle banche in vista dell’assemblea del 29 ottobre

    Il settore bancario italiano è stato un altro punto di interesse per gli investitori, in particolare per Intesa Sanpaolo (BIT:ISP) e Banca Monte dei Paschi di Siena (BIT:BMPS).

    Per il 29 ottobre è prevista a Siena un’assemblea degli azionisti di MPS relativa all’offerta di Intesa Sanpaolo.

    L’appuntamento rappresenta una data importante per gli investitori che seguono gli sviluppi riguardanti i due gruppi bancari.

    Nel frattempo, Avio (BIT:AVIO) è rimasta sotto osservazione dopo aver guadagnato il 5,3% nella seduta precedente.

    Il precedente rialzo della società aerospaziale si è distinto dalla debolezza generale che ha interessato i titoli tecnologici italiani all’apertura di giovedì.

    Il calo iniziale del FTSE MIB ha riflesso le pressioni provenienti dai mercati internazionali, con le società legate ai semiconduttori maggiormente penalizzate, mentre gli investitori hanno continuato a seguire gli sviluppi nei settori automobilistico e bancario.

  • Technoprobe perde il 9,3% in Borsa mentre le vendite globali sui semiconduttori colpiscono i titoli tecnologici italiani

    Technoprobe perde il 9,3% in Borsa mentre le vendite globali sui semiconduttori colpiscono i titoli tecnologici italiani

    Le azioni Technoprobe (BIT:TPRO) hanno perso il 9,3%, scendendo a 28,28 euro nella seduta di giovedì, mentre un’ondata di vendite sui titoli legati ai semiconduttori e all’intelligenza artificiale si è estesa dai mercati asiatici a quelli europei, penalizzando le società tecnologiche italiane.

    Il ribasso segue diverse sedute di debolezza del comparto dei semiconduttori, con gli investitori impegnati a rivalutare le quotazioni dei titoli tecnologici alla luce delle preoccupazioni per l’inflazione persistente e la possibilità di ulteriori aumenti dei tassi di interesse.

    Technoprobe figurava già tra i maggiori ribassi dell’indice FTSE MIB nella seduta precedente, insieme al produttore di semiconduttori STMicroelectronics.

    Non sono stati individuati annunci societari, risultati finanziari o revisioni delle raccomandazioni degli analisti direttamente collegati al movimento del titolo di giovedì.

    Pressioni di vendita sui titoli tecnologici italiani

    Le società legate alla tecnologia sono state tra le più penalizzate nelle prime fasi delle contrattazioni sul mercato azionario italiano.

    Technoprobe, STMicroelectronics e Prysmian hanno registrato forti pressioni di vendita in apertura, con tutti e tre i titoli inizialmente impossibilitati a formare un prezzo di apertura a causa dello squilibrio tra ordini di acquisto e di vendita.

    L’indice FTSE MIB ha aperto in calo di circa lo 0,3%, registrando una flessione più contenuta rispetto a quella dei principali titoli tecnologici.

    La perdita più marcata di Technoprobe ha evidenziato le pressioni sulle società legate ai semiconduttori, mentre gli investitori riducevano l’esposizione alle imprese associate agli investimenti nell’intelligenza artificiale.

    Il ribasso ha inoltre prolungato le perdite delle sedute precedenti, indicando che le vendite non erano limitate a una singola giornata di contrattazioni.

    Semiconduttori europei in calo dopo la debolezza dei mercati asiatici

    La flessione dei titoli tecnologici italiani si è inserita in un più ampio movimento ribassista dei mercati globali dei semiconduttori.

    In Europa, società del settore come BE Semiconductor, ASML, Soitec e Siltronic hanno registrato perdite significative, mentre gli investitori rivalutavano le prospettive del comparto.

    Le vendite hanno seguito i forti ribassi dei titoli tecnologici asiatici, dove le società produttrici di semiconduttori sono state tra quelle maggiormente colpite dalla riduzione della propensione al rischio.

    Anche i mercati azionari statunitensi hanno risentito del peggioramento del sentiment verso la tecnologia.

    Il Nasdaq ha ceduto l’1,3%, mentre l’S&P 500 ha perso lo 0,3%, segnalando pressioni più concentrate sulle società tecnologiche rispetto al mercato nel suo complesso.

    I ribassi simultanei in diverse aree geografiche hanno riflesso le preoccupazioni sulle valutazioni delle aziende di semiconduttori dopo il forte interesse degli investitori e gli ingenti investimenti nelle tecnologie di intelligenza artificiale.

    I dati sull’inflazione alimentano i timori sui tassi di interesse

    Le vendite nel settore dei semiconduttori sono state influenzate anche da dati economici che hanno aumentato le preoccupazioni sull’andamento futuro dei tassi di interesse.

    I recenti dati sull’inflazione statunitense hanno rafforzato le aspettative secondo cui la Federal Reserve potrebbe valutare un ulteriore inasprimento della politica monetaria qualora le pressioni sui prezzi rimanessero elevate.

    Tassi di interesse più alti possono influenzare le valutazioni delle società orientate alla crescita, in particolare di quelle i cui prezzi di mercato incorporano aspettative di una significativa espansione degli utili futuri.

    I titoli tecnologici e dei semiconduttori sono particolarmente sensibili a questi cambiamenti, poiché gli investitori attribuiscono spesso un peso rilevante alle prospettive di crescita di lungo periodo.

    La recente debolezza delle azioni legate all’intelligenza artificiale ha quindi coinciso con le preoccupazioni sia per il contesto macroeconomico sia per la sostenibilità delle valutazioni del settore.

    Technoprobe resta al di sotto dei massimi a 52 settimane

    Dopo il ribasso di giovedì, le azioni Technoprobe erano scambiate a 28,28 euro, nettamente al di sotto del massimo a 52 settimane di 38,58 euro.

    Il titolo rimaneva tuttavia ben al di sopra del minimo a 52 settimane di 8,63 euro, riflettendo il significativo apprezzamento registrato nel corso dell’ultimo anno.

    L’esposizione della società al settore dei semiconduttori rende le sue azioni sensibili ai cambiamenti nelle aspettative sugli investimenti tecnologici e sulla domanda di chip avanzati.

    Sebbene l’ultima flessione non sia stata collegata a un deterioramento specifico dei risultati operativi comunicati da Technoprobe, la valutazione della società rimane esposta alle variazioni del sentiment degli investitori verso i semiconduttori e le imprese legate all’intelligenza artificiale.

    L’assenza di annunci societari specifici suggerisce che il calo di giovedì sia stato principalmente associato alle vendite generalizzate sul mercato, piuttosto che a nuovi sviluppi comunicati da Technoprobe.

    Informazioni su Technoprobe

    Technoprobe (BIT:TPRO) è una società italiana specializzata nella progettazione e produzione di schede a sonde, note come probe card, utilizzate nei test dei semiconduttori.

    I suoi prodotti vengono impiegati durante i processi di produzione per verificare le prestazioni e l’affidabilità dei componenti elettronici.

    Le attività della società sono collegate agli investimenti e alle tendenze produttive dell’industria globale dei semiconduttori, compresa la domanda di tecnologie avanzate per il calcolo.

  • Titoli del lusso europeo in calo dopo vendite LVMH inferiori alle attese nella moda

    Titoli del lusso europeo in calo dopo vendite LVMH inferiori alle attese nella moda

    I titoli europei del settore del lusso hanno registrato ribassi martedì dopo che LVMH (EU:MC) ha comunicato una contrazione delle vendite superiore alle attese nella divisione moda e pelletteria, alimentando i dubbi sulla velocità della ripresa del comparto, soprattutto in Cina.

    Alle 09:09 GMT, le azioni LVMH perdevano l’1,6%, mentre Hermès (EU:RMS) arretrava del 2,4% e Kering (EU:KER) del 2%. Moncler (BIT:MONC) cedeva l’1,5%, Dior (EU:CDI) l’1,4% e Richemont (TG:RITN) l’1,1%.

    La flessione generalizzata ha seguito l’aggiornamento commerciale del terzo trimestre di LVMH, che ha evidenziato persistenti pressioni sulla domanda di prodotti Louis Vuitton in Cina e un rallentamento della crescita nel settore degli orologi e della gioielleria.

    La divisione moda di LVMH registra un calo superiore alle previsioni

    LVMH ha riportato una diminuzione organica del 5% delle vendite nella divisione moda e pelletteria, rispetto alla contrazione dell’1,8% prevista dagli analisti nel consenso Visible Alpha.

    La divisione, che rappresenta quasi la metà dei ricavi del gruppo, comprende Louis Vuitton e altri importanti marchi della moda di lusso.

    La società ha attribuito parte della debolezza a un “contesto commerciale meno favorevole” in Cina, dove la domanda di prodotti di fascia alta è rimasta contenuta.

    I ricavi organici del gruppo sono aumentati dell’1% nel terzo trimestre, raggiungendo 18,5 miliardi di euro (20,68 miliardi di dollari), al netto delle oscillazioni valutarie. Il risultato è stato inferiore alle aspettative di mercato, che indicavano una crescita dell’1,3%.

    Nei primi nove mesi dell’anno, LVMH ha registrato ricavi per 57,1 miliardi di euro, con una diminuzione del 2% su base riportata ma una crescita organica del 2%.

    La differenza tra l’andamento riportato e quello organico riflette l’impatto delle variazioni valutarie e degli altri aggiustamenti inclusi nel calcolo della crescita organica.

    La performance negativa della moda ha riacceso i dubbi sulla capacità delle aziende europee del lusso di tornare a crescere dopo un prolungato periodo di rallentamento della spesa dei consumatori.

    La ripresa di Louis Vuitton potrebbe richiedere tempo

    La dirigenza di LVMH ha indicato che un miglioramento della domanda di prodotti Louis Vuitton potrebbe avvenire gradualmente, anziché nell’immediato.

    Interrogata sulle prospettive di ripresa del marchio, la direttrice finanziaria Cécile Cabanis ha dichiarato: “La ripresa richiede tempo e non credo che esistano molte scorciatoie.”

    Le sue osservazioni suggeriscono che la società non prevede un rapido miglioramento delle condizioni commerciali.

    Le prospettive di Louis Vuitton sono particolarmente importanti perché il marchio rappresenta un contributore significativo ai risultati della divisione moda e pelletteria di LVMH.

    La debolezza dei consumi cinesi continua a rappresentare una sfida importante per i produttori di beni di lusso, poiché la domanda del Paese influenza i risultati dei principali marchi europei.

    Gli ultimi dati indicano che la ripresa del settore rimane disomogenea, nonostante i risultati più solidi registrati in alcune altre categorie di attività.

    Rallenta la crescita di orologi e gioielleria

    Anche la divisione orologi e gioielleria di LVMH, che comprende Bulgari e Tiffany, ha registrato una crescita più lenta nel terzo trimestre.

    Le vendite organiche sono aumentate del 6%, rispetto alla crescita del 9% registrata nel primo semestre.

    Il rallentamento è significativo perché orologi e gioielleria figuravano tra le categorie più solide del mercato del lusso.

    Sebbene la divisione abbia continuato a espandersi, la moderazione della crescita suggerisce che le condizioni della domanda stiano diventando meno favorevoli anche in altri segmenti di prodotto.

    Il risultato ha aggiunto ulteriori dubbi sulla solidità della ripresa complessiva del comparto.

    Sephora guida la crescita delle divisioni LVMH

    Nonostante la debolezza della moda e il rallentamento della gioielleria, diverse attività di LVMH hanno registrato risultati commerciali positivi.

    La distribuzione selettiva è stata la divisione più dinamica del gruppo, con una crescita organica dei ricavi dell’8%.

    Il rivenditore di prodotti di bellezza Sephora ha continuato a guadagnare quote di mercato in diversi Paesi, sostenuto da lanci esclusivi di prodotti, comprese le novità legate a Rhode.

    L’attività ha inoltre ampliato la propria presenza internazionale entrando nei mercati di Belgio e Croazia.

    La divisione vini e liquori di LVMH ha registrato una crescita organica del 6%, beneficiando della continua ripresa delle vendite di champagne, soprattutto in Europa.

    Anche il cognac Hennessy ha mostrato un andamento positivo nei mercati asiatici.

    Nel frattempo, i ricavi della divisione profumi e cosmetici sono aumentati dell’1%, sostenuti dall’introduzione di nuovi prodotti, tra cui le fragranze J’adore Intense e Sauvage Extrait di Dior.

    Le diverse performance delle divisioni hanno evidenziato la natura disomogenea della domanda dei consumatori nel settore del lusso.

    Il settore del lusso continua a subire pressioni sulle valutazioni

    Le aziende europee del lusso stanno attraversando un rallentamento prolungato da tre anni, con una domanda più debole e l’incertezza sui consumi cinesi che continuano a pesare sul sentiment degli investitori.

    I principali gruppi del settore hanno perso complessivamente circa 330 miliardi di euro di capitalizzazione di mercato dall’inizio dell’anno.

    La sola LVMH ha registrato una flessione di circa il 40% nello stesso periodo.

    L’entità delle perdite riflette le preoccupazioni sulle prospettive degli utili e sulla velocità con cui potrebbe riprendersi la domanda di moda e accessori di fascia alta.

    I ribassi azionari di martedì hanno mostrato come risultati deludenti di un importante operatore possano influenzare le valutazioni dell’intero mercato del lusso.

    Gli investitori continueranno a monitorare i consumi cinesi, l’andamento delle vendite dei singoli marchi e i risultati delle altre società europee del settore alla ricerca di segnali di una ripresa più duratura.

  • Oro in rialzo con il calo del petrolio, mercati in attesa dei dati sull’inflazione USA e della Federal Reserve

    Oro in rialzo con il calo del petrolio, mercati in attesa dei dati sull’inflazione USA e della Federal Reserve

    I prezzi dell’oro sono aumentati martedì, sostenuti in parte dal calo delle quotazioni del petrolio, mentre gli investitori valutavano i rischi inflazionistici legati al conflitto in Medio Oriente e attendevano i dati statunitensi sui prezzi al consumo.

    Alle 04:47 ET (08:47 GMT), l’oro spot (XAU/USD) ha guadagnato lo 0,4%, raggiungendo 4.189,12 dollari l’oncia, mentre i futures sull’oro sono saliti dello 0,5% a 4.213,25 dollari l’oncia.

    La ripresa è arrivata mentre i prezzi del petrolio diminuivano dopo le indicazioni secondo cui la Russia potrebbe aumentare le esportazioni di diesel oltre i volumi precedentemente annunciati nell’ambito di un accordo di fornitura con gli Stati Uniti.

    Tuttavia, le quotazioni del greggio sono rimaste elevate a causa dei timori di interruzioni delle spedizioni energetiche dal Golfo, soprattutto dopo gli attacchi attribuiti alle forze Houthi sostenute dall’Iran contro l’aeroporto internazionale dell’Arabia Saudita a Riyadh.

    Gli sviluppi hanno complicato le prospettive dell’oro, tradizionalmente sostenuto dalla domanda durante i periodi di incertezza geopolitica, ma che può anche subire pressioni quando l’aumento dei costi energetici alimenta le aspettative di inflazione e favorisce politiche monetarie più restrittive.

    Il conflitto in Medio Oriente e i prezzi del petrolio influenzano il mercato dell’oro

    Il proseguimento del conflitto in Medio Oriente ha creato influenze contrastanti sui prezzi dei metalli preziosi.

    L’instabilità geopolitica può sostenere la domanda di oro, poiché gli investitori cercano attività considerate relativamente difensive nei periodi di incertezza.

    Tuttavia, prezzi petroliferi più elevati possono anche contribuire a un’inflazione persistente, spingendo potenzialmente le banche centrali a mantenere tassi di interesse elevati o a introdurre ulteriori aumenti.

    Secondo i dati di mercato riportati, l’oro ha perso circa il 20% da quando Stati Uniti e Israele hanno lanciato un’offensiva militare congiunta contro l’Iran alla fine di febbraio.

    La flessione ha riflesso i timori che l’aumento dei prezzi energetici possa prolungare le pressioni inflazionistiche e determinare un ulteriore inasprimento della politica monetaria.

    Tassi di interesse più elevati aumentano generalmente il costo opportunità di detenere oro, poiché il metallo non genera interessi.

    Di conseguenza, attività remunerative come i titoli di Stato possono diventare relativamente più interessanti quando aumentano i costi di finanziamento e i rendimenti.

    Il calo dei prezzi del petrolio registrato martedì ha offerto un certo sollievo rispetto a queste preoccupazioni, sebbene l’incertezza sulle forniture energetiche mediorientali abbia continuato a influenzare il sentiment del mercato.

    La possibilità di maggiori esportazioni russe di diesel potrebbe contribuire ad alleviare le pressioni sui mercati globali dei carburanti, ma i rischi per le rotte marittime del Golfo rimangono un elemento importante per gli operatori.

    Gli acquisti delle banche centrali sostengono la domanda di oro nel lungo periodo

    Nonostante la recente debolezza delle quotazioni, i continui acquisti delle banche centrali rappresentano un’importante fonte di domanda strutturale per l’oro.

    Gli analisti di The Gold Bullion Company hanno evidenziato il ruolo degli acquisti del settore ufficiale nel sostenere le prospettive di lungo periodo del metallo prezioso.

    Le banche centrali hanno continuato ad aumentare le proprie riserve auree nell’ambito degli sforzi per diversificare le attività detenute e ridurre l’esposizione a singoli strumenti di riserva.

    Secondo gli analisti, questi acquisti consentono ai Paesi di “diversificare le proprie riserve e ridurre la dipendenza da una singola attività di riserva”, compreso il dollaro statunitense.

    Il ruolo dell’oro come attività di riserva rimane rilevante per le autorità monetarie che intendono gestire l’esposizione valutaria e mantenere un portafoglio diversificato di attività internazionali.

    Questa domanda può offrire sostegno alle quotazioni nel lungo periodo, sebbene i movimenti di breve termine rimangano sensibili ai tassi di interesse, alle oscillazioni valutarie e agli sviluppi geopolitici.

    I dati sull’inflazione USA potrebbero orientare la politica della Federal Reserve

    Gli investitori si preparavano alla pubblicazione dei dati statunitensi sull’inflazione al consumo, prevista per mercoledì, con le cifre attese a fornire ulteriori indicazioni sulle prospettive della politica monetaria della Federal Reserve.

    La banca centrale ha aumentato i tassi di interesse a settembre per la prima volta dal 2023, citando la necessità di contenere l’inflazione.

    Tuttavia, le aspettative si sono spostate verso la possibilità che i responsabili della politica monetaria mantengano invariato il costo del denaro nella riunione di ottobre.

    Gli swap sui tassi di interesse indicavano una probabilità di circa il 20% di un ulteriore aumento a ottobre, anche se i mercati finanziari continuavano a prevedere un altro rialzo entro la fine del 2026.

    Il prossimo rapporto sull’inflazione potrebbe influenzare queste aspettative, soprattutto se i prezzi al consumo mostrassero segnali di persistenti pressioni derivanti dai maggiori costi energetici.

    Un dato sull’inflazione superiore alle attese potrebbe rafforzare le aspettative di una politica monetaria restrittiva, esercitando potenzialmente pressioni sull’oro.

    Al contrario, segnali di attenuazione delle pressioni sui prezzi potrebbero ridurre le aspettative di ulteriori strette monetarie e migliorare le prospettive delle attività prive di rendimento.

    La presidente della Federal Reserve Bank di Cleveland, Beth Hammack, ha dichiarato lunedì che aggiustamenti più contenuti e frequenti della politica monetaria potrebbero contribuire a mantenere stabili le aspettative di inflazione.

    Tuttavia, non ha espresso un sostegno esplicito a un aumento dei tassi nella riunione della Fed di ottobre.

    Le sue osservazioni hanno evidenziato l’importanza dei prossimi dati economici mentre i responsabili della politica monetaria valutano il ritmo appropriato di eventuali ulteriori interventi.

    Argento e platino in rialzo mentre il dollaro USA si indebolisce

    Anche gli altri metalli preziosi hanno registrato rialzi durante la seduta di martedì.

    L’argento spot è aumentato dello 0,3% a 60,4830 dollari l’oncia, mentre il platino spot ha guadagnato lo 0,7% a 1.704,03 dollari l’oncia.

    I rialzi più ampi hanno coinciso con un indebolimento del dollaro statunitense.

    L’indice del dollaro USA, che misura la valuta americana rispetto a un paniere delle principali divise internazionali, è diminuito dello 0,3% a 102,33.

    Un dollaro più debole può rendere l’oro e altre materie prime denominate nella valuta statunitense meno costosi per gli acquirenti che utilizzano altre valute, sostenendo potenzialmente la domanda internazionale.

    I movimenti valutari hanno quindi rappresentato un ulteriore fattore favorevole per i prezzi dei metalli preziosi durante la seduta.

    Le prospettive dell’oro dipendono ancora da inflazione e tassi di interesse

    La moderata ripresa dell’oro ha riflesso una combinazione di prezzi petroliferi più bassi, debolezza del dollaro e persistente incertezza sulle prospettive economiche globali.

    Tuttavia, il metallo rimane esposto a influenze contrastanti derivanti dai rischi geopolitici e dalle aspettative sulla politica monetaria statunitense.

    Le continue interruzioni delle forniture energetiche potrebbero aumentare la domanda di attività difensive, ma potrebbero anche sostenere l’inflazione e accrescere la probabilità di ulteriori aumenti dei tassi di interesse.

    Il prossimo rapporto statunitense sui prezzi al consumo rappresenterà quindi un indicatore importante per gli investitori che valutano le prossime decisioni della Federal Reserve.

    Oltre ai dati immediati sull’inflazione, gli acquisti delle banche centrali e la diversificazione delle riserve dovrebbero rimanere elementi importanti per il mercato dell’oro nel lungo periodo.

  • Petrolio in calo mentre le prospettive di maggiori forniture russe di diesel compensano i rischi in Medio Oriente

    Petrolio in calo mentre le prospettive di maggiori forniture russe di diesel compensano i rischi in Medio Oriente

    I prezzi del petrolio sono diminuiti martedì, mentre gli investitori valutavano la possibilità di un aumento delle esportazioni russe di diesel rispetto alle persistenti preoccupazioni per gli attacchi alle infrastrutture energetiche e alle rotte marittime in Medio Oriente.

    I futures sul Brent hanno perso 1,62 dollari, pari all’1,52%, scendendo a 105,03 dollari al barile alle 08:20 GMT, mentre quelli sul West Texas Intermediate (WTI) statunitense sono diminuiti di 1,66 dollari, ovvero dell’1,77%, a 92,08 dollari al barile.

    La flessione ha seguito i rialzi di quasi 2 dollari al barile registrati da entrambi i riferimenti durante la seduta di lunedì, quando il Brent aveva chiuso al livello più alto dal 15 settembre.

    Il calo più recente ha riflesso le aspettative secondo cui ulteriori forniture russe di carburante potrebbero alleviare le pressioni sui mercati energetici internazionali, sebbene i rischi geopolitici continuino a limitare la possibilità di una riduzione duratura dei prezzi.

    L’accordo sulle esportazioni russe di diesel solleva interrogativi sull’offerta

    Il presidente statunitense Donald Trump ha dichiarato che la Russia ha accettato di aumentare le forniture di diesel ai mercati internazionali, dopo un allentamento temporaneo delle sanzioni statunitensi sui carburanti russi.

    Le restrizioni erano state originariamente introdotte per limitare le entrate energetiche di Mosca durante la guerra contro l’Ucraina.

    La prospettiva di maggiori esportazioni russe di diesel ha alimentato le aspettative di un miglioramento della disponibilità di carburante, che potrebbe ridurre alcune delle pressioni sull’offerta che hanno sostenuto recentemente i prezzi del petrolio.

    Tuttavia, gli analisti hanno espresso dubbi sulla capacità della Russia di disporre di infrastrutture di raffinazione sufficienti per raggiungere i volumi di esportazione proposti.

    Tamas Varga, analista associato di PVM Oil, ha manifestato scetticismo sulla fattibilità degli obiettivi di produzione ed esportazione annunciati dal Paese.

    “L’impegno della Russia a fornire tra 3 milioni e 3,5 milioni di tonnellate al mese entro la fine dell’anno difficilmente potrà essere rispettato, considerate le gravi difficoltà del suo settore della raffinazione”, ha dichiarato Varga.

    La sua valutazione ha evidenziato il possibile divario tra gli obiettivi di fornitura annunciati dalla Russia e la capacità operativa del settore nazionale della raffinazione.

    L’accordo ha inoltre provocato opposizione politica negli Stati Uniti.

    Esponenti di entrambi i principali partiti hanno criticato l’intesa tra Trump e il presidente russo Vladimir Putin, sostenendo che potrebbe entrare in conflitto con la legislazione statunitense che limita le importazioni di energia russa fino alla cessazione dell’aggressione militare di Mosca contro l’Ucraina.

    La controversia ha aggiunto incertezza sull’attuazione dell’accordo e sulla quantità di forniture russe aggiuntive che potrebbe effettivamente raggiungere i mercati internazionali.

    Per gli operatori petroliferi, la questione principale rimane se le misure annunciate determineranno un aumento significativo del carburante disponibile oppure se i vincoli produttivi e normativi ne limiteranno gli effetti.

    Gli attacchi in Medio Oriente mantengono elevate le tensioni sui mercati energetici

    Nonostante il calo dei prezzi del greggio registrato martedì, le preoccupazioni per la sicurezza delle infrastrutture energetiche e dei trasporti marittimi in Medio Oriente sono rimaste elevate.

    Le forze Houthi allineate all’Iran avrebbero attaccato l’aeroporto internazionale di Riyadh durante il fine settimana, mentre ulteriori incidenti che hanno coinvolto petroliere commerciali sono stati segnalati nei pressi dello Stretto di Hormuz.

    Gli sviluppi hanno riacceso i timori sulla vulnerabilità delle rotte regionali e sulle possibili conseguenze per le spedizioni internazionali di petrolio.

    Lo Stretto di Hormuz rappresenta un passaggio strategico per il trasporto di greggio e prodotti petroliferi, rendendo eventuali interruzioni nell’area particolarmente rilevanti per i mercati energetici globali.

    Gli attacchi contro le navi commerciali possono aumentare i costi di trasporto, ritardare le consegne e creare ulteriore incertezza per gli importatori di energia.

    Varga ha indicato che l’assenza di progressi nella riduzione delle tensioni sia nell’Europa orientale sia in Medio Oriente continua a sostenere un premio per il rischio geopolitico nei prezzi del petrolio.

    Ha inoltre suggerito che l’aumento degli attacchi alle petroliere e le tensioni tra le forze Houthi e l’Arabia Saudita potrebbero impedire alle esportazioni regionali di tornare ai livelli elevati registrati a settembre.

    Queste preoccupazioni hanno complicato le prospettive dell’offerta, anche mentre gli operatori valutano la potenziale disponibilità di ulteriori forniture russe.

    Costi di trasporto e assicurazione aggravano le difficoltà dell’approvvigionamento

    I ministri dei Paesi OPEC e non OPEC partecipanti alla Dichiarazione di Cooperazione hanno evidenziato il forte aumento delle spese di trasporto marittimo e assicurazione.

    Secondo i ministri, questi costi hanno raggiunto livelli senza precedenti, superiori a un terzo del valore delle materie prime trasportate.

    Incrementi di questa portata possono influenzare significativamente la convenienza economica delle spedizioni di greggio e prodotti raffinati, soprattutto lungo le rotte esposte a rischi per la sicurezza.

    Le maggiori spese di trasporto e assicurazione possono inoltre incidere sui prezzi pagati dalle raffinerie e dagli importatori di energia, anche quando le quotazioni di riferimento del greggio diminuiscono.

    I costi aggiuntivi creano difficoltà per la circolazione efficiente dei prodotti petroliferi e potrebbero contribuire a differenze regionali nella disponibilità di carburante.

    La situazione dimostra come le interruzioni delle infrastrutture di trasporto marittimo possano influenzare i mercati energetici globali anche oltre la perdita immediata di forniture fisiche.

    OPEC riduce le previsioni di crescita della domanda petrolifera

    Accanto alle preoccupazioni sull’offerta, le prospettive dei consumi globali di petrolio sono diventate un altro importante fattore per l’andamento dei prezzi.

    L’OPEC ha ridotto la propria previsione di crescita della domanda petrolifera per quest’anno a 400.000 barili al giorno, rispetto alla stima di 1,4 milioni di barili al giorno formulata all’inizio dell’anno.

    Il segretario generale dell’OPEC, Haitham Al Ghais, ha dichiarato lunedì che la revisione riflette gli sviluppi osservati nel corso dell’anno.

    La riduzione rappresenta un significativo ridimensionamento delle aspettative di crescita della domanda e suggerisce che i consumi stiano aumentando più lentamente rispetto alle previsioni iniziali.

    Una crescita più debole della domanda potrebbe limitare le pressioni al rialzo sui prezzi del petrolio, soprattutto se diventassero disponibili ulteriori forniture.

    Tuttavia, l’effetto sulle quotazioni dipenderà anche dai livelli effettivi di produzione, dalle interruzioni delle esportazioni e dalla capacità delle reti internazionali di trasporto di mantenere regolari le consegne.

    Prospettive ancora incerte per il mercato petrolifero

    Il calo dei prezzi del greggio registrato martedì ha riflesso l’effetto contrastante delle potenziali forniture aggiuntive di diesel russo e delle persistenti minacce geopolitiche alle infrastrutture energetiche.

    La possibilità di maggiori esportazioni di carburante potrebbe alleviare la tensione sul mercato, ma restano significative le incertezze sulla capacità di raffinazione russa e sul quadro giuridico dell’accordo.

    Allo stesso tempo, gli attacchi alle rotte marittime in Medio Oriente e l’aumento dei costi assicurativi continuano a minacciare l’affidabilità e la sostenibilità economica del trasporto internazionale di energia.

    La riduzione delle previsioni di crescita della domanda da parte dell’OPEC aggiunge un ulteriore elemento per gli operatori impegnati a valutare l’equilibrio tra offerta e consumi globali.

    I prezzi del petrolio rimarranno quindi sensibili agli sviluppi della politica russa sulle esportazioni, alle condizioni di sicurezza nello Stretto di Hormuz e ai cambiamenti delle aspettative sulla domanda energetica mondiale.

  • Futures USA contrastati tra timori sull’intelligenza artificiale, vendite deludenti di LVMH e trimestrali bancarie: Dow Jones, S&P, Nasdaq, Wall Street

    Futures USA contrastati tra timori sull’intelligenza artificiale, vendite deludenti di LVMH e trimestrali bancarie: Dow Jones, S&P, Nasdaq, Wall Street

    I futures sugli indici azionari statunitensi hanno mostrato un andamento contrastato martedì, mentre gli investitori valutavano le nuove preoccupazioni sulle valutazioni legate all’intelligenza artificiale, le vendite inferiori alle attese del gruppo del lusso LVMH e l’imminente pubblicazione dei risultati trimestrali delle principali banche di Wall Street.

    Anche le tensioni geopolitiche in Medio Oriente e l’incertezza sulle forniture petrolifere sono rimaste fattori importanti, mentre i mercati attendevano i dati sull’inflazione statunitense, che potrebbero influenzare le decisioni della Federal Reserve sui tassi di interesse nel resto del 2026.

    Alle 02:48 ET (06:48 GMT), i futures sul Dow Jones Industrial Average guadagnavano 225 punti, pari allo 0,4%, mentre quelli sull’S&P 500 cedevano sei punti, equivalenti allo 0,1%. I futures sul Nasdaq 100 perdevano 237 punti, ovvero lo 0,8%, riflettendo le persistenti pressioni sui titoli tecnologici.

    L’andamento contrastato seguiva una seduta irregolare a Wall Street lunedì, quando gli investitori avevano valutato i timori sulla sostenibilità degli investimenti nell’intelligenza artificiale, l’aumento dei prezzi energetici e alcuni aggiornamenti societari deludenti.

    Titoli tecnologici in calo tra dubbi sui rendimenti degli investimenti nell’AI

    I titoli tecnologici sono rimasti sotto pressione dopo le perdite registrate dai produttori statunitensi di semiconduttori all’inizio della settimana.

    Un indice rappresentativo del settore dei semiconduttori ha ceduto il 2,7% lunedì, riflettendo un peggioramento del sentiment verso le società esposte agli investimenti nelle infrastrutture per l’intelligenza artificiale.

    Le vendite si sono estese ai mercati asiatici, dove i titoli tecnologici sudcoreani hanno registrato ribassi significativi.

    Le notizie sui progressi tecnologici del produttore cinese di chip di memoria ChangXin Memory Technologies hanno contribuito ad alimentare i timori di una crescente concorrenza tra le aziende statunitensi e cinesi dei semiconduttori.

    Gli investitori stanno valutando se i progressi dei produttori cinesi possano ridurre i vantaggi competitivi dei fornitori già affermati nel mercato dell’intelligenza artificiale.

    Le preoccupazioni sul settore sono state inoltre influenzate dagli interrogativi sulle aspettative di ricavo di OpenAI, sviluppatrice di ChatGPT.

    Sebbene la domanda di tecnologie legate all’intelligenza artificiale rimanga consistente, persistono incertezze sui ritorni finanziari che le aziende riusciranno a ottenere dai propri programmi di investimento.

    Le principali società tecnologiche stanno destinando ingenti capitali a centri dati, apparecchiature per semiconduttori e infrastrutture di calcolo, con parte della spesa sostenuta attraverso il ricorso al debito.

    La dimensione di questi investimenti ha intensificato l’attenzione sulla redditività futura e sulla capacità della crescita dei ricavi legati all’AI di giustificare le valutazioni attuali.

    LVMH in calo dopo vendite trimestrali inferiori alle attese

    Le azioni del gruppo del lusso LVMH (USOTC:LVMUY) sono scese nelle prime contrattazioni a Parigi dopo la pubblicazione di ricavi del terzo trimestre inferiori alle aspettative del mercato.

    Il gruppo ha registrato un fatturato di 18,5 miliardi di euro, con una crescita organica dell’1% rispetto allo stesso periodo dell’anno precedente.

    Gli analisti prevedevano un incremento organico di circa l’1,3%, secondo le stime di consenso Visible Alpha citate da Reuters.

    La performance inferiore alle attese ha riflesso le persistenti difficoltà del mercato cinese del lusso, insieme a una domanda più debole per alcuni dei principali marchi di moda del gruppo.

    La divisione moda e pelletteria di LVMH, che rappresenta circa la metà dei ricavi complessivi, ha registrato una contrazione organica delle vendite del 5%.

    Il dato si confronta con le aspettative degli analisti, che prevedevano un calo di circa l’1,8%.

    Anche la crescita della divisione orologi e gioielli ha rallentato durante il trimestre.

    In Asia, dove la Cina rappresenta un mercato fondamentale per i prodotti di lusso, i ricavi sono diminuiti del 5% su base annua.

    La flessione ha riflesso una minore spesa dei consumatori cinesi, mentre i maggiori controlli fiscali sulle persone con patrimoni elevati hanno aggiunto incertezza al mercato dei beni di lusso.

    Anche l’aumento dei costi operativi associato alle tensioni geopolitiche ha rappresentato una sfida per le aziende del settore.

    I risultati di LVMH hanno alimentato i dubbi sulla velocità della ripresa della domanda globale di prodotti di fascia alta, soprattutto in Cina.

    I dati potrebbero influenzare le aspettative per altri produttori europei di beni di lusso, mentre gli investitori valutano le tendenze dei consumi e le prospettive degli acquisti discrezionali.

    Le principali banche di Wall Street si preparano a pubblicare i risultati del terzo trimestre

    L’attenzione degli investitori si è inoltre spostata verso l’inizio della stagione delle trimestrali statunitensi, con diversi importanti istituti finanziari pronti a pubblicare i risultati del terzo trimestre martedì.

    JPMorgan Chase (NYSE:JPM), Goldman Sachs (NYSE:GS), Wells Fargo (NYSE:WFC) e Citigroup (NYSE:C) figuravano tra le banche attese alla comunicazione dei propri conti.

    Il calendario proseguirà mercoledì con i risultati di Bank of America (NYSE:BAC), Morgan Stanley (NYSE:MS) e BlackRock (NYSE:BLK).

    I dati offriranno informazioni sulla redditività dei prestiti, sui costi della raccolta, sulla qualità del credito e sull’attività nei mercati dei capitali.

    Gli investitori saranno particolarmente interessati a capire in che modo l’aumento dei rendimenti obbligazionari abbia influenzato i margini di interesse delle banche e le valutazioni dei loro portafogli a reddito fisso.

    Gli analisti di Vital Knowledge hanno suggerito che i risultati del terzo trimestre potrebbero essere sostanzialmente in linea con le aspettative del mercato, pur in presenza di diversi rischi.

    La società ha evidenziato preoccupazioni legate all’aumento dei rendimenti, alla debolezza delle emissioni di titoli e alla volatilità dei mercati, fattori che potrebbero influenzare le commissioni dell’investment banking e altri ricavi legati ai mercati dei capitali.

    Anche i ricavi collegati ai mutui residenziali potrebbero subire pressioni.

    L’attività di investment banking sarà monitorata attentamente per individuare segnali di ripresa o di persistente debolezza nelle operazioni societarie, nelle emissioni obbligazionarie e nelle offerte pubbliche iniziali.

    In una valutazione separata, gli analisti di Deutsche Bank hanno previsto una crescita degli utili del 34% nel terzo trimestre per l’S&P 500 nel suo complesso.

    La banca ha suggerito che le stime di consenso potrebbero essere eccessivamente prudenti, lasciando spazio a risultati superiori alle aspettative.

    Le trimestrali societarie rappresenteranno quindi un fattore importante per il sentiment del mercato, soprattutto mentre gli investitori valutano se la crescita degli utili possa sostenere le attuali valutazioni azionarie.

    Petrolio in calo mentre le prospettive dell’offerta russa compensano i rischi in Medio Oriente

    I prezzi del petrolio sono scesi martedì dopo le dichiarazioni della Russia secondo cui le esportazioni di diesel potrebbero superare i volumi precedentemente annunciati nell’ambito di un accordo di fornitura con gli Stati Uniti.

    Alle 03:54 ET, i futures sul Brent cedevano l’1,5% a 105,09 dollari al barile, mentre quelli sul West Texas Intermediate perdevano l’1,8% a 92,08 dollari al barile.

    Entrambi i contratti erano saliti durante la seduta di lunedì, con il Brent che aveva chiuso al livello più alto dal 15 settembre.

    Il vice primo ministro russo Alexander Novak ha dichiarato lunedì sera che il Paese potrebbe riportare le esportazioni di diesel a livelli superiori a quelli previsti nell’accordo annunciato dal presidente statunitense Donald Trump.

    Le dichiarazioni sono arrivate dopo l’annuncio di Trump secondo cui la sua amministrazione aveva temporaneamente allentato le sanzioni riguardanti i carburanti russi.

    Trump ha inoltre annunciato quello che ha definito un “cessate il fuoco energetico” tra Russia e Ucraina.

    Tuttavia, sono rimaste incertezze sulla durata dell’intesa dopo le notizie di ulteriori attacchi russi contro le infrastrutture energetiche ucraine.

    Nel frattempo, gli sviluppi in Medio Oriente hanno continuato a rappresentare rischi per le forniture internazionali di petrolio.

    Gli attacchi attribuiti alle forze Houthi sostenute dall’Iran contro l’aeroporto internazionale dell’Arabia Saudita, insieme agli attacchi contro petroliere nello Stretto di Hormuz, hanno alimentato i timori sulla sicurezza delle rotte regionali di trasporto energetico.

    Lo Stretto di Hormuz rimane un passaggio strategico per le spedizioni internazionali di petrolio, rendendo le eventuali interruzioni nell’area particolarmente rilevanti per i mercati energetici globali.

    Sebbene la prospettiva di una maggiore offerta russa abbia pesato sui prezzi durante la seduta di martedì, i rischi geopolitici hanno continuato a influenzare le aspettative sulla disponibilità di greggio.

    Gli effetti contrastanti dei possibili aumenti dell’offerta e delle persistenti interruzioni in Medio Oriente hanno contribuito all’incertezza dei mercati energetici.

    Nei prossimi giorni, gli investitori seguiranno i risultati delle principali banche statunitensi, i dati sull’inflazione, gli sviluppi del settore dell’intelligenza artificiale e i cambiamenti nelle condizioni dell’offerta globale di petrolio.

    Nel complesso, questi fattori contribuiranno a determinare le aspettative sulla redditività delle imprese, sui tassi di interesse e sulle valutazioni azionarie durante il resto dell’anno.

  • Borse europee in rialzo nonostante le vendite sui titoli tecnologici globali, attenzione alle trimestrali bancarie: DAX, CAC, FTSE100

    Borse europee in rialzo nonostante le vendite sui titoli tecnologici globali, attenzione alle trimestrali bancarie: DAX, CAC, FTSE100

    Le Borse europee hanno registrato rialzi martedì, resistendo alla debolezza dei titoli tecnologici globali mentre gli investitori si concentravano sull’avvio della stagione delle trimestrali e sulla tenuta delle azioni legate al settore energetico.

    L’indice paneuropeo Stoxx Europe 600 ha guadagnato lo 0,3% nelle prime contrattazioni, mostrando una performance migliore rispetto ai mercati ad alta concentrazione tecnologica in Asia e negli Stati Uniti, dove i timori sulle valutazioni delle società legate all’intelligenza artificiale hanno pesato sul sentiment degli investitori.

    I mercati azionari europei presentano un’esposizione relativamente inferiore alle maggiori società tecnologiche specializzate nell’AI rispetto al Nasdaq e a diversi mercati asiatici dei semiconduttori, contribuendo a limitare l’impatto delle ultime vendite nel settore.

    Il DAX tedesco è salito dello 0,2%, mentre il CAC 40 francese ha guadagnato lo 0,5%. Il FTSE 100 di Londra è avanzato dello 0,8% e l’IBEX 35 spagnolo ha registrato un incremento dello 0,4%, sostenuto dalla significativa presenza di titoli bancari.

    I rialzi hanno riflesso una performance più favorevole delle società finanziarie ed energetiche, che hanno contribuito a compensare la debolezza dei comparti tecnologico, industriale e dei beni di consumo discrezionali.

    Titoli energetici sostenuti dai prezzi elevati di petrolio e gas

    Le azioni europee del settore energetico hanno attirato l’interesse degli investitori, mentre i prezzi del petrolio greggio e del gas naturale sono rimasti vicini ai livelli più alti delle ultime due settimane.

    Le preoccupazioni per la sicurezza della navigazione in Medio Oriente, in particolare nell’area dello Stretto di Hormuz, hanno continuato a influenzare i mercati energetici.

    Gli attacchi alle navi commerciali e l’incertezza sulle rotte marittime hanno contribuito ad aumentare i rischi percepiti per l’approvvigionamento, sostenendo le quotazioni di petrolio e gas.

    I futures sul gas naturale europeo sono rimasti sopra gli 82 euro per megawattora, mentre anche i prezzi del greggio hanno mantenuto una certa stabilità.

    Prezzi energetici più elevati possono sostenere i ricavi e le aspettative sugli utili dei produttori di petrolio e gas, sebbene l’impatto vari in funzione dei costi di produzione, degli accordi contrattuali e delle condizioni di mercato.

    Le società energetiche quotate a Londra, Oslo e in altri mercati europei hanno quindi contribuito a sostenere gli indici azionari regionali.

    Anche le utility hanno attirato l’attenzione, sebbene gli effetti dei maggiori prezzi energetici sulle singole aziende dipendano dal mix di generazione, dagli accordi di acquisto dei combustibili e dall’esposizione alla regolamentazione.

    La tenuta dei titoli energetici ha offerto un sostegno contro i ribassi registrati in altre aree del mercato, in particolare tra le imprese industriali e quelle legate ai consumi discrezionali.

    Le trimestrali delle banche statunitensi al centro dell’attenzione

    Gli investitori si stavano inoltre preparando all’avvio della stagione dei risultati del terzo trimestre, con diverse importanti banche statunitensi attese alla pubblicazione dei propri conti.

    JPMorgan Chase (NYSE:JPM), Goldman Sachs Group (NYSE:GS), Citigroup (NYSE:C) e Wells Fargo (NYSE:WFC) figuravano tra gli istituti che avrebbero dovuto comunicare i risultati durante la seduta di martedì.

    Le trimestrali forniranno agli investitori informazioni sulla redditività, sulle condizioni del credito, sulla qualità degli attivi e sull’attività nei mercati finanziari.

    Particolare attenzione sarà rivolta al margine di interesse e al rapporto tra i rendimenti dei prestiti e i costi della raccolta.

    Tassi di interesse elevati possono sostenere i rendimenti di alcune attività bancarie, ma la concorrenza sui depositi e l’aumento dei costi di finanziamento potrebbero limitarne i benefici.

    Gli investitori esamineranno inoltre gli accantonamenti per perdite su crediti e i tassi di cancellazione dei prestiti inesigibili, per valutare se famiglie e imprese stiano incontrando maggiori difficoltà nel servizio del debito.

    Questi indicatori potrebbero fornire informazioni sugli effetti dei maggiori costi di finanziamento sull’economia statunitense.

    Un’altra area di interesse sarà rappresentata dai ricavi dell’investment banking, comprese le commissioni di consulenza, le attività di collocamento e le prospettive per fusioni e acquisizioni.

    Le variazioni nell’attività di mercato delle operazioni societarie possono offrire indicazioni sulla fiducia delle imprese e sulla loro disponibilità a perseguire investimenti o piani di espansione.

    Considerata la presenza internazionale delle principali banche statunitensi, i loro risultati potrebbero influenzare anche le aspettative sugli istituti finanziari europei e sui mercati azionari più ampi.

    ASML ed EQT tra i prossimi appuntamenti con i risultati europei

    Accanto alle trimestrali delle banche statunitensi, gli investitori attendono importanti aggiornamenti societari europei nel corso della settimana.

    Il produttore olandese di apparecchiature per semiconduttori ASML (EU:ASML) dovrebbe pubblicare i risultati del terzo trimestre mercoledì.

    I dati offriranno informazioni sulla domanda di macchinari avanzati per la produzione di semiconduttori e sulle tendenze degli investimenti dei produttori globali di chip.

    La performance di ASML è seguita con attenzione per il ruolo della società nella fornitura di sistemi litografici utilizzati nella produzione di semiconduttori.

    Gli investitori valuteranno gli ordini acquisiti, l’andamento dei ricavi e i commenti del management sulla domanda proveniente dai clienti che investono nella produzione di chip avanzati.

    I risultati potrebbero inoltre contribuire a chiarire se gli investimenti nelle infrastrutture per l’intelligenza artificiale si stiano traducendo in una domanda sostenuta di apparecchiature per la produzione di semiconduttori.

    Anche il gruppo svedese di investimenti EQT dovrebbe pubblicare un aggiornamento societario più avanti nel periodo di comunicazione dei risultati.

    I suoi dati offriranno indicazioni sull’attività di private equity, sulle condizioni della raccolta di capitali e sull’impiego delle risorse degli investitori istituzionali.

    Gli investitori seguiranno l’evoluzione delle valutazioni delle società in portafoglio, delle operazioni societarie e dei mercati del credito privato, soprattutto mentre le condizioni di finanziamento continuano a influenzare le transazioni aziendali.

    I prossimi risultati forniranno ulteriori informazioni sulla fiducia delle imprese e sulle tendenze degli investimenti nei mercati europei e internazionali.

    Le Borse europee hanno iniziato la seduta di martedì in territorio positivo nonostante le vendite globali sui titoli tecnologici, sostenute dai rialzi delle azioni bancarie ed energetiche.

    Tuttavia, la direzione dei mercati rimarrà sensibile ai risultati societari, agli sviluppi geopolitici e ai cambiamenti delle aspettative sugli investimenti nell’intelligenza artificiale.

    Le trimestrali delle principali banche statunitensi e delle società europee, tra cui ASML, offriranno ulteriori elementi per valutare l’andamento delle imprese in un contesto caratterizzato da prezzi energetici elevati e incertezza sui mercati globali.

  • Rendimenti dei titoli di Stato dell’Eurozona vicini ai massimi pluriennali tra timori sul debito francese ed emissioni obbligazionarie legate all’AI

    Rendimenti dei titoli di Stato dell’Eurozona vicini ai massimi pluriennali tra timori sul debito francese ed emissioni obbligazionarie legate all’AI

    I rendimenti dei titoli di Stato dell’Eurozona sono rimasti sostanzialmente stabili martedì, mantenendosi vicino ai massimi pluriennali mentre gli investitori valutavano le prospettive fiscali della Francia, i prezzi elevati dell’energia e la crescente concorrenza delle emissioni obbligazionarie societarie legate agli investimenti nelle infrastrutture per l’intelligenza artificiale.

    Il rendimento del Bund tedesco decennale, principale riferimento per il mercato obbligazionario dell’area euro, è rimasto pressoché invariato intorno al 3,477%, mentre quello del titolo biennale è leggermente sceso al 3,099%.

    I titoli di Stato francesi hanno continuato a subire pressioni, con il rendimento dell’OAT decennale vicino al 4,888%, riflettendo le preoccupazioni degli investitori per i conti pubblici del Paese e l’incertezza politica.

    Il differenziale tra i costi di finanziamento francesi e tedeschi è rimasto al centro dell’attenzione degli operatori obbligazionari, impegnati a valutare il rischio aggiuntivo associato al debito sovrano francese.

    Il debito pubblico della Francia si avvicina al 120% del prodotto interno lordo, mentre il disavanzo di bilancio previsto si attesta intorno al 5,4% del PIL.

    La situazione fiscale ha sollevato interrogativi sulla capacità del governo di ridurre il fabbisogno di finanziamento mantenendo il sostegno politico alle riforme della spesa pubblica.

    Il primo ministro Sébastien Lecornu deve affrontare difficoltà nell’ottenere l’approvazione parlamentare per circa 54 miliardi di euro di tagli di bilancio proposti.

    Le divisioni politiche all’interno dell’Assemblea nazionale hanno complicato le prospettive di consolidamento fiscale, soprattutto in vista delle elezioni presidenziali francesi del 2027.

    Gli investitori stanno monitorando la capacità del governo di attuare le misure proposte e definire un percorso credibile di riduzione del deficit.

    L’incertezza sul bilancio potrebbe continuare a influenzare la domanda di titoli di Stato francesi e il premio richiesto dagli investitori rispetto al debito tedesco.

    I mercati energetici hanno aggiunto un ulteriore elemento di pressione per il mercato obbligazionario europeo.

    Il petrolio greggio e i futures sul gas naturale europeo sono rimasti vicini ai massimi delle ultime due settimane, alimentando timori per il possibile impatto dei costi energetici sull’inflazione.

    Prezzi dell’energia più elevati possono contribuire alle pressioni sui prezzi al consumo e influenzare le aspettative sulla politica monetaria nell’Eurozona.

    Per la Banca centrale europea, il persistere dei rischi inflazionistici potrebbe limitare lo spazio per riduzioni significative dei tassi di interesse nei prossimi mesi.

    I rendimenti dei titoli di Stato sono sensibili a queste aspettative, soprattutto quando gli investitori prevedono che il costo del denaro possa rimanere elevato più a lungo.

    Accanto agli sviluppi fiscali e monetari, i mercati del debito sovrano dell’Eurozona devono affrontare una maggiore concorrenza da parte delle emissioni obbligazionarie societarie.

    Le grandi aziende tecnologiche statunitensi e le imprese attive nelle infrastrutture per i semiconduttori stanno raccogliendo capitali per finanziare importanti programmi di investimento legati all’intelligenza artificiale.

    Questi progetti comprendono centri dati, infrastrutture di calcolo e reti necessarie a sostenere applicazioni di intelligenza artificiale sempre più complesse.

    Alcune società hanno fatto ricorso ai mercati del debito denominato in euro attraverso emissioni cosiddette reverse-Yankee, che consentono agli emittenti statunitensi di raccogliere finanziamenti dagli investitori europei.

    L’aumento dell’offerta di obbligazioni societarie ha intensificato la concorrenza per i capitali degli investitori istituzionali, in particolare tra coloro che distribuiscono le proprie risorse tra titoli di Stato e obbligazioni aziendali.

    Quando cresce il volume di debito disponibile, gli investitori possono richiedere rendimenti più elevati per assorbire le nuove emissioni.

    Questo fenomeno può influenzare i costi di finanziamento sui mercati obbligazionari, anche se l’impatto dipende dalla domanda degli investitori, dalla qualità creditizia e dalle condizioni monetarie generali.

    L’espansione degli investimenti legati all’intelligenza artificiale è quindi diventata un ulteriore fattore per i mercati del reddito fisso, accanto a elementi tradizionali come inflazione, indebitamento pubblico e politica delle banche centrali.

    Per i titoli di Stato europei, la combinazione di elevate emissioni sovrane e consistenti esigenze di finanziamento delle imprese potrebbe mantenere la pressione sui rendimenti.

    La Francia rimane particolarmente esposta all’attenzione degli investitori a causa della propria situazione fiscale e dell’incertezza sulle misure di bilancio proposte.

    I titoli di Stato tedeschi continuano a rappresentare il principale riferimento per l’Eurozona, con le variazioni dei rendimenti dei Bund che influenzano i prezzi degli altri titoli sovrani.

    La relativa stabilità delle contrattazioni di martedì suggerisce che gli investitori stiano valutando queste pressioni contrastanti senza apportare modifiche sostanziali ai propri portafogli obbligazionari.

    Nei prossimi mesi, gli sviluppi delle trattative sul bilancio francese, i prezzi dell’energia, le aspettative sulla politica della BCE e le emissioni di debito societario continueranno a influenzare i costi di finanziamento nell’Eurozona.