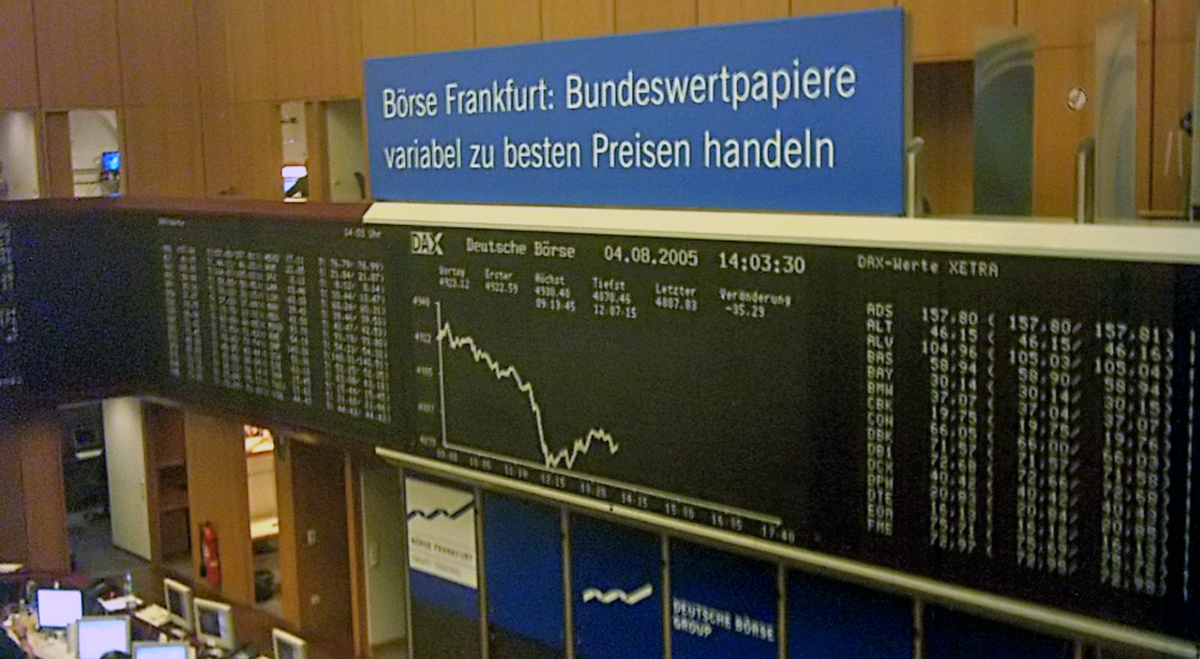
Le Borse europee hanno registrato rialzi venerdì, recuperando parte delle perdite accumulate nei giorni precedenti grazie a una moderazione della volatilità sui mercati obbligazionari. Tuttavia, i principali listini regionali rimanevano avviati verso una chiusura settimanale negativa, in un contesto di preoccupazioni per le finanze pubbliche francesi, l’aumento dei costi di finanziamento e le tensioni geopolitiche.
L’indice paneuropeo Stoxx Europe 600 ha guadagnato lo 0,8% nelle prime contrattazioni, dopo essere sceso nella seduta precedente al livello più basso degli ultimi quattro mesi circa.
Il CAC 40 francese e il FTSE 100 britannico sono saliti entrambi dello 0,8%, mentre l’IBEX 35 spagnolo ha registrato un progresso dell’1%.
Nonostante il recupero, lo Stoxx Europe 600 rimaneva in calo di circa l’1% su base settimanale, riflettendo diverse sedute di vendite sui mercati azionari e obbligazionari europei.
Le preoccupazioni degli investitori si sono concentrate in parte sulle prospettive di bilancio della Francia, con un debito pubblico previsto vicino al 120% del prodotto interno lordo.
Il governo francese deve inoltre affrontare difficoltà politiche nell’attuazione dei tagli alla spesa proposti, pari a 54 miliardi di euro, a causa della composizione frammentata del Parlamento.
Questi timori hanno contribuito alle vendite di titoli di Stato francesi all’inizio della settimana, spingendo il rendimento del decennale di riferimento verso il livello più alto degli ultimi 25 anni circa.
Il differenziale tra i rendimenti dei titoli di Stato francesi e tedeschi ha superato i 140 punti base, riflettendo l’aumento del premio richiesto dagli investitori per detenere debito sovrano francese.
Le pressioni si sono estese anche ai titoli di Stato italiani e greci, mentre l’aumento dei rendimenti sovrani ha alimentato preoccupazioni sulle valutazioni azionarie e sulle condizioni di finanziamento delle imprese.
Le azioni francesi hanno registrato alcune delle performance più deboli della settimana.
Il CAC 40 è rimasto vicino ai minimi da marzo e si avviava verso una perdita settimanale superiore al 2%, che rappresenterebbe il secondo ribasso settimanale consecutivo.
I titoli bancari francesi hanno subito pressioni in vendita, tra cui BNP Paribas (EU:BNP), Crédit Agricole (EU:ACA) e Société Générale (EU:GLE).
Gli investitori hanno valutato i possibili effetti dell’aumento dei rendimenti sovrani sui portafogli titoli delle banche, sui costi di rifinanziamento e sul rischio di credito.
L’aumento dei costi di finanziamento degli Stati può ridurre il valore di mercato delle obbligazioni a tasso fisso già in circolazione, anche se l’impatto finanziario dipende dalla struttura dei portafogli, dalle classificazioni contabili e dalle politiche di gestione del rischio dei singoli istituti.
Anche le notizie relative a consistenti emissioni obbligazionarie da parte di grandi società tecnologiche statunitensi hanno contribuito al contesto generale del mercato del reddito fisso.
L’aumento dell’offerta di obbligazioni societarie può competere con il debito sovrano per attirare capitali dagli investitori, influenzando potenzialmente i costi di finanziamento e gli spread creditizi.
Gli sviluppi sui mercati energetici hanno aggiunto ulteriori elementi di incertezza durante la settimana.
Gli attacchi con missili e droni contro navi commerciali e infrastrutture energetiche nel Golfo Persico e nel Mar Rosso hanno alimentato timori di interruzioni delle forniture.
I prezzi del petrolio greggio hanno superato i 100 dollari al barile, mentre quelli del gas naturale all’ingrosso in Europa hanno oltrepassato gli 80 euro per megawattora nel corso del periodo.
L’aumento dei prezzi dell’energia può accrescere i costi per le imprese e le famiglie europee, complicando al tempo stesso le prospettive dell’inflazione per le banche centrali.
Anche le aspettative sulla politica monetaria hanno influenzato le valutazioni degli investitori.
I verbali della riunione di settembre della Federal Reserve hanno indicato che la maggioranza dei responsabili della politica monetaria statunitense riteneva necessari ulteriori aumenti dei tassi d’interesse prima della fine dell’anno.
La possibilità di un ulteriore inasprimento monetario ha contribuito all’incertezza sulle prospettive dei costi di finanziamento globali e dell’attività economica.
In Francia, il governatore della Banque de France, Emmanuel Moulin, ha definito la situazione economica del Paese “seria”, indicando tuttavia che non era necessario un intervento della Banca centrale europea.
Le sue dichiarazioni sono arrivate mentre proseguiva il dibattito sulla situazione dei conti pubblici francesi e sulle possibili conseguenze di costi di finanziamento sovrani elevati.
I rialzi di venerdì hanno rappresentato un recupero parziale dopo le perdite della settimana, senza tuttavia invertire la tendenza generale dei mercati.
Le Borse europee rimangono sensibili agli sviluppi dei mercati obbligazionari sovrani, ai prezzi dell’energia, alle decisioni delle banche centrali e alle prospettive politiche delle finanze pubbliche francesi.
Leave a Reply