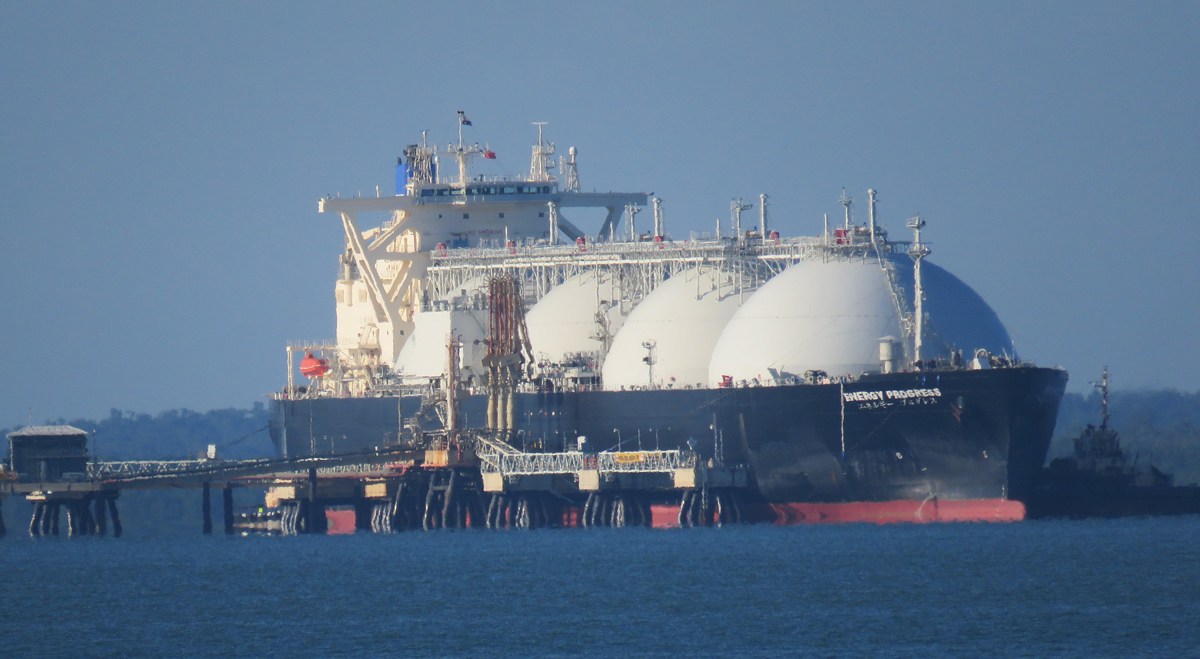
I prezzi del gas naturale europeo sono diminuiti martedì 27 ottobre 2026, interrompendo quattro sedute consecutive di rialzi dopo che i contratti di riferimento avevano raggiunto i livelli più elevati dal 2022. La flessione è seguita a un aumento delle quotazioni legato alle interruzioni delle forniture norvegesi tramite gasdotto, mentre le scorte europee inferiori alla media e l’incertezza sulle spedizioni di gas naturale liquefatto continuavano a influenzare il mercato.
Il contratto front-month sul gas naturale Dutch TTF è sceso a 96,29 euro per megawattora (MWh), rispetto alla chiusura di lunedì a 97,19 euro, il livello di chiusura più elevato degli ultimi quattro anni.
Nel Regno Unito, anche i futures sul gas naturale NBP hanno registrato una flessione, attestandosi a 238,00 pence per therm dopo la chiusura di lunedì a 239,33 pence.
I movimenti sono avvenuti mentre gli operatori valutavano un’interruzione non programmata della produzione presso il giacimento offshore norvegese di Oseberg, i livelli ridotti delle scorte europee e le difficoltà nei trasporti marittimi di energia legate alle tensioni in Medio Oriente.
Il gas Dutch TTF scende dai massimi degli ultimi quattro anni
Il contratto front-month Dutch TTF è diminuito a 96,29 euro/MWh martedì, registrando una flessione di circa lo 0,9% rispetto alla chiusura di lunedì a 97,19 euro/MWh.
Il movimento ha rappresentato il primo ribasso in cinque sedute, dopo quattro giornate consecutive di aumenti.
La chiusura di lunedì era stata la più elevata dal 2022, riflettendo la maggiore attenzione alle condizioni di approvvigionamento del gas in Europa.
L’ultima flessione è avvenuta mentre gli operatori rivalutavano gli effetti immediati delle interruzioni delle forniture norvegesi dopo l’aumento della seduta precedente.
Nonostante il calo giornaliero, le quotazioni di riferimento sono rimaste vicine ai massimi recenti.
Le condizioni del mercato europeo del gas continuano a essere influenzate dalla disponibilità dei gasdotti, dalle importazioni di gas naturale liquefatto, dalle scorte e dalle esigenze stagionali di consumo.
In calo anche i futures britannici sul gas naturale
I prezzi del gas naturale nel Regno Unito hanno seguito un andamento simile.
Il contratto futures NBP è sceso a 238,00 pence per therm, rispetto alla chiusura di lunedì a 239,33 pence.
La variazione corrisponde a una flessione di circa lo 0,6%.
Il movimento ha coinciso con una riduzione della pressione sulle consegne immediate dopo l’aumento della seduta precedente.
Il mercato britannico del gas è collegato alle condizioni di approvvigionamento europee attraverso le infrastrutture dei gasdotti e le importazioni di gas naturale liquefatto.
Le variazioni nella disponibilità di gas nell’Europa continentale e nei prezzi internazionali del GNL possono quindi influenzare i contratti britannici all’ingrosso.
L’ultima flessione non ha eliminato le preoccupazioni sulla disponibilità delle forniture durante l’avvicinarsi della stagione invernale.
L’interruzione a Oseberg riduce le forniture norvegesi tramite gasdotto
Un’interruzione presso il giacimento offshore norvegese di Oseberg è stata tra i principali sviluppi che hanno influenzato i prezzi europei del gas naturale.
L’operatore norvegese della rete del gas Gassco ha segnalato una riduzione non programmata delle forniture provenienti dal giacimento.
La stima iniziale dell’interruzione, pari a 7,7 milioni di metri cubi al giorno, è stata successivamente aumentata a 12,7 milioni di metri cubi al giorno.
La revisione ha rappresentato un’ulteriore riduzione di 5 milioni di metri cubi al giorno rispetto alla stima originaria.
La Norvegia è uno dei principali fornitori di gas tramite gasdotto ai mercati europei, rendendo le variazioni nella produzione e nelle infrastrutture di trasporto rilevanti per l’equilibrio regionale tra domanda e offerta.
L’interruzione è avvenuta mentre le società energetiche europee si preparavano alla domanda stagionale di riscaldamento e valutavano la disponibilità delle forniture per i mesi successivi.
La fonte non ha fornito una data confermata per il completo ripristino della produzione a Oseberg.
Le scorte europee di gas restano sotto le medie storiche di ottobre
I livelli di stoccaggio sotterraneo del gas in Europa rimangono un elemento centrale per il mercato.
Secondo i dati citati di Gas Infrastructure Europe (GIE), gli impianti di stoccaggio nell’Unione europea erano pieni per circa il 74,6% della capacità.
Il dato si confronta con una media storica di circa l’86% per lo stesso periodo dell’anno.
Le scorte risultavano inoltre nettamente inferiori al 95% registrato nel periodo corrispondente del 2025.
Il livello riportato era il più basso per la fine di ottobre nella serie storica disponibile dal 2009.
La differenza tra le scorte attuali e quelle storiche indica che l’Europa si avvicina alla stagione invernale con riserve di gas inferiori rispetto agli anni precedenti.
Gli impianti di stoccaggio sotterraneo vengono utilizzati per compensare le differenze stagionali tra domanda e offerta.
Il gas viene generalmente immesso negli stoccaggi durante i periodi di consumo più basso e prelevato quando aumenta la domanda di riscaldamento.
Scorte inferiori possono accrescere l’importanza della continuità delle forniture tramite gasdotto e delle importazioni di GNL durante i periodi di maggiore consumo.
Il deficit delle scorte aumenta la dipendenza dalle importazioni
Il livello di riempimento degli stoccaggi dell’Unione europea, pari al 74,6%, è inferiore di circa 11,4 punti percentuali rispetto alla media storica dell’86%.
Risulta inoltre inferiore di 20,4 punti percentuali rispetto al 95% riportato per il periodo corrispondente dell’anno precedente.
Queste differenze evidenziano una minore disponibilità di riserve in vista della stagione invernale.
L’effetto delle scorte ridotte dipende da diversi fattori, tra cui condizioni meteorologiche, domanda industriale, forniture tramite gasdotto e disponibilità delle importazioni di GNL.
Se la domanda di riscaldamento dovesse aumentare prima del previsto, le società energetiche potrebbero dover prelevare gas dagli stoccaggi in anticipo.
Ulteriori prelievi ridurrebbero le quantità disponibili per le fasi successive dell’inverno.
La fonte non ha fornito previsioni sui volumi di gas che saranno prelevati dagli stoccaggi europei durante novembre o nel resto della stagione.
Le tensioni in Medio Oriente influenzano le spedizioni di GNL verso l’Europa
Le condizioni dell’offerta internazionale di gas naturale liquefatto rappresentano un altro fattore rilevante per i mercati europei.
La fonte ha riportato che l’escalation militare che coinvolge l’Iran e il movimento Houthi dello Yemen ha interrotto parte delle spedizioni di GNL attraverso lo Stretto di Hormuz.
Le consegne marittime di GNL dal Medio Oriente verso l’Europa sarebbero diminuite di quasi l’80% rispetto all’anno precedente.
Lo Stretto di Hormuz costituisce una rotta marittima importante per le esportazioni energetiche dal Golfo Persico.
Le interruzioni del traffico navale nella regione possono influenzare la disponibilità e il trasporto dei carichi di GNL destinati ai mercati internazionali.
Per gli acquirenti europei, la riduzione delle consegne dal Medio Oriente aumenta l’importanza dei fornitori alternativi e dei carichi disponibili da altre regioni.
La fonte non ha fornito i volumi assoluti delle spedizioni alla base della diminuzione annua riportata.
Goldman Sachs segnala l’incertezza sulle forniture energetiche
Gli analisti di Goldman Sachs hanno collegato l’aumento dei prezzi europei del gas naturale all’incertezza sulle forniture energetiche provenienti dal Medio Oriente.
“L’aumento del premio per il rischio sul TTF è coerente con una maggiore percezione dell’incertezza sulle forniture energetiche dal Medio Oriente”, hanno dichiarato gli analisti.
La banca ha inoltre richiamato l’attenzione sugli sviluppi riguardanti i movimenti delle petroliere nei pressi dello Stretto di Hormuz.
“L’aumento degli attacchi contro le petroliere nei pressi di Hormuz all’inizio di questo mese ha mantenuto volatile il numero giornaliero di attraversamenti e ha reso molto incerta la disponibilità futura delle forniture.”
Le dichiarazioni indicano che i rischi percepiti per le future consegne energetiche hanno contribuito alla formazione dei prezzi dei contratti europei sul gas naturale.
Un premio per il rischio può svilupparsi quando gli operatori attribuiscono un valore aggiuntivo alla sicurezza degli approvvigionamenti a causa dell’incertezza sulla disponibilità futura.
Questi premi possono variare in funzione delle condizioni del traffico marittimo, dei livelli produttivi e delle aspettative del mercato.
Le previsioni meteorologiche di novembre incidono sulle valutazioni per l’inverno
Le previsioni meteorologiche per l’inizio di novembre indicavano la possibilità di condizioni più fredde nell’Europa settentrionale.
Le temperature più basse determinano generalmente un aumento del consumo di gas naturale per il riscaldamento residenziale e commerciale.
Una maggiore domanda di riscaldamento può inoltre incrementare i prelievi dagli impianti di stoccaggio sotterraneo.
Con scorte europee già inferiori ai livelli storici, un aumento anticipato dei consumi potrebbe influenzare le quantità di gas disponibili nella parte successiva dell’inverno.
L’entità della domanda aggiuntiva dipenderà dalle temperature effettive e dalla durata delle condizioni più fredde.
Le informazioni fornite non includevano previsioni dettagliate delle temperature né stime delle variazioni del consumo di gas.
Gli acquirenti europei competono con quelli asiatici per i carichi di GNL
Gli importatori europei di gas devono inoltre confrontarsi con la concorrenza degli acquirenti asiatici per le forniture internazionali di GNL.
Entrambe le regioni acquistano carichi da produttori operanti nel bacino atlantico e in altri mercati di esportazione.
Quando la disponibilità delle forniture è limitata, le variazioni della domanda o delle condizioni di trasporto possono influenzare la concorrenza per i carichi disponibili.
La riduzione delle spedizioni dal Medio Oriente verso l’Europa può aumentare la dipendenza della regione da fonti alternative.
La combinazione di scorte ridotte, interruzioni dei gasdotti norvegesi e incertezza sulle consegne marittime ha accresciuto l’attenzione agli acquisti di GNL in vista dell’inverno.
La fonte non ha tuttavia fornito prezzi spot aggiornati del GNL né volumi contrattuali specifici che consentano di misurare l’entità della concorrenza tra importatori europei e asiatici.
Prospettive per il mercato europeo del gas naturale
I prezzi del gas naturale europeo sono diminuiti martedì dopo quattro sedute consecutive di rialzi.
Il benchmark Dutch TTF è sceso a 96,29 euro/MWh, mentre il contratto britannico NBP è diminuito a 238,00 pence per therm.
La flessione giornaliera ha seguito gli aumenti associati a un’interruzione non programmata delle forniture norvegesi e all’incertezza sulle consegne internazionali di GNL.
Gli impianti di stoccaggio europei risultavano pieni per il 74,6%, rispetto a una media storica di fine ottobre dell’86%.
Gli operatori continueranno a valutare la durata dell’interruzione a Oseberg, la disponibilità delle spedizioni di GNL, i prelievi dagli stoccaggi e le condizioni meteorologiche con l’avvicinarsi della stagione invernale.
L’interazione tra questi fattori rimarrà rilevante per l’andamento dei prezzi all’ingrosso del gas in Europa.
Maggiori informazioni sul mercato europeo del gas naturale
I mercati europei del gas naturale all’ingrosso utilizzano diversi contratti di riferimento per determinare i prezzi delle consegne fisiche e delle transazioni finanziarie.
Il Title Transfer Facility (TTF) olandese è uno dei principali benchmark per il gas naturale nell’Europa continentale, con prezzi generalmente espressi in euro per megawattora.
Il National Balancing Point (NBP) britannico è un riferimento per gli scambi di gas naturale nel Regno Unito, con quotazioni solitamente espresse in pence per therm.
Entrambi i mercati sono influenzati dalle forniture tramite gasdotto, dalle importazioni di GNL, dalle scorte, dai consumi stagionali e dagli sviluppi energetici internazionali.
Il 27 ottobre 2026, il contratto front-month TTF era scambiato a 96,29 euro/MWh, mentre i futures britannici NBP si attestavano a 238,00 pence per therm.
Leave a Reply